财务管理相关图书会按更新时间、出版时间和评分持续整理,适合从主题维度系统浏览。
HR精英三合一进阶手册(心理常识+财务常识+数据分析)
刘畅
评分 暂无
"本书共十章,可分为三部分: ◎ 第一部分:第1~3章 这一部分介绍销售人员工作中应当掌握的一些心理常识,销售人员应从心理出发,了解客户,发掘客户内心需求,提高成交率。 ◎ 第二部分:第4~6章 这一部分主要介绍销售人员在日常工作和销售活动中可能会涉及的财务基本常识,包括税务、票据等方面的知识,避免销售人员因为缺乏财务知识给企业造成不必要的损失。 ◎ 第三部分:第7~10章 这一部分主要介绍销售人
会计规则的由来(概要版)(中国自主知识体系研究文库)
本书为四卷本《会计规则的由来》的概要版,提纲挈领地阐释了英国公共会计师行业设计的公认会计惯例(第一编)、美国证券市场上的公认会计原则(第二编)以及我国企业会计法规体系(第三编)的建立和发展,紧扣完善国家统一的会计制度,实现财会监督、审计监督的有机贯通、相互协调的主题,提出了具有一定可行性的参考方案。本书遵循理论逻辑、历史逻辑和实践逻辑“三个逻辑相统一”的方法论,提出了“根据我国法律原则完善国家统一
管理会计
傅元略
傅元略的《管理会计》是企业财会人员进行成本管理、管理控制和绩效管理的高级技能课程,也是会计、财务管理本科和相关专业本科生的重要专业课程。本书在课程体系安排上主要考虑了管理会计在21世纪的新发展和实务上的新需求。全书分六篇共二十章展示当前管理会计理论和实务的最新知识体系,从战略管理的高度将大量案例与管理会计(管理控制)融合。这六篇的内容是:管理会计的职能与价值创造、成本核算与管理、经营决策与成本分析
企业财务会计操作实务 上册
贺志东
《企业财务会计操作实务:下册》内容简介:名家教您立即掌握,收入利润及利润分配,存货与投资性房地产,固定资产无形资产负债,货币资金及应收预付项目,所有者权益与财务会计报告。在实际财会工作中遇到的财务会计问题都可以从《企业财务会计操作实务:下册》获得答案!
中国特色财务理论研究
郭复初
《中国特色财务理论研究》共分七篇,依次为:财务基础理论创新、国家财务理论与国有资产监管、发展财务论、科学财务观、财务分析新论、企业自然灾害财务论和财务学科建设等。如果说《现代财务理论研究》提出了具有中国特色的若干财务理论问题,形成了若干理论专题,《中国特色财务理论研究》则从财务本质、财务规律、财务职能、财务环境、财务假设、财务主体、财务目标、财务体制、财务观念和财务方法等各方面,系统地构建了具有中
中级财务会计
《21世纪普通高等教育规划教材•会计系列•中级财务会计(第3版)》以培养高级应用型会计人才为目标,将理论和实务融为一体,在理论上紧密结合我国会计标准改革,将新的企业会计准则基本准则、具体准则和企业会计准则应用指南贯穿其中,围绕会计六要素展开,对不同行业、不同所有制形式企业的相同经济业务会计处理进行研究,具有浓厚的时代气息和前沿性;在会计核算和实务操作上讲解透彻,通俗易懂,具有很强的操作性。
《中级财务会计》以新《企业会计准则》为依据,内容上紧跟会计发展的最新动态,深入浅出、循序渐进地阐述了财务会计的基本理论与实务。 《中级财务会计》共14章,全书包括财务会计基本理论、财务会计实务、财务报表分析3大部分内容。全书各章有学习目标、本章小结、复习思考和基本训练。基本训练题型丰富,包括单选题、多选题、判断题、业务题和案例分析题,便于学生全面理解和掌握各章知识要点。 《中级财务会计》提供课件、
侯雪筠,李玉凤主编的这本《中级财务会计(第二版)》以基本会计假 设为前提,以我国会计准则为依据,侧重财务会计的基本理论与实务的阐 述。全书共16章,着重论述各会计要素确认、计量的基本原则,从理论上 阐述各项业务的处理方法,把知识介绍和会计实务联结起来,以提高教材 的可读性、可理解性。 《中级财务会计(第二版)》主要作为普通高校会计学专业、财务管理 专业及审计学专业学生的学习用书,也可作为普
《中级财务会计》教材依据我国企业会计准则的有关规定和最新解释,结合工商企业的会计实务,注重财务会计的基本理论阐述和具体会计事项的处理,较为全面地介绍了企业会计核算的理论与方法。主要内容包括财务会计的基本理论,资产、负债、所有者权益、收入、费用和利润的确认、计量和记录,以及财务报告的编制等,其中,资产要素的会计核算是重点,金融资产和长期股权投资的核算以及收入核算是难点。 本教材主要适用于经济管理和工
贾守华//牛丽文//张玮
《中级财务会计》是继《基础会计学》之后的一门专业主干课程,是构成会计学科体系的核心课程之一。本教材针对一般企业的基本经济业务,阐述了会计要素(资产、负债、所有者权益、收入、费用和利润)的确认与计量、会计报表(资产负债表、利润表、现金流量表和所有者权益变动表)的编制、所得税会计等内容。每章均设置了学习目标、学习要点、关键词、导入案例、小结、案例分析、思考题、练习题等栏目。 《中级财务会计》可作为会计
财务会计是现代企业会计的一个重要分支。它立足于企业,面向市场,主要向企业外部的信息使用者提供他们进行决策和管理所需要的关于该企业整体及其分布的财务信息和其他经济信息。财务会计通常由“会计学原理”、“中级财务会计”、“高级财务会计”三门学科组成。在这一学科体系中,“中级财务会计”不仅担负着承前启后的责任,而且承担着对财务会计知识中的主体部分进行全面、系统讲述的任务。 《中级财务会计(高等学校
中国企业会计准则流程图解
刘仲文
《中国企业会计准则流程图解》是本企业会计工作流程参照书。该书除了绪论和后记,正文分两部分:中国企业会计准则——基本准则比较与流程图解和中国企业会计准则——具体准则流程图解。后部分又分三十八章,每章介绍一个具体的内容。全书内容丰富,图例清晰,参考性、可操作性极强。
班景刚//严春容
人们为什么如此重视财务会计,从中能够获取哪些信息,承载这些信息以哪种形式体现以及如何分析这些信息,都将在这本由班景刚和严春容主编的《中级财务会计》中得到回答。《中级财务会计》依据我国《企业会计准则讲解》(2008)、会计准则解释1、2、3号以及我国新修订所得税法、增值税法等相关法律撰写而成。从对会计信息的需求出发,首先,系统地阐述了承载财务会计信息载体——财务报告中各报表要素是如何确认、计量和记录
中级会计实务
掌握一种好的学习方法能够起到事半功倍的效果。《全国会计专业技术资格考试采分点精萃与全真模拟测试丛书•中级会计实务(2011最新版)》严格按照《全国会计专业技术资格考试大纲》的要求编写,对中级会计实务的考试大纲、复习指导用书和历年真题进行分类解析,精心萃取,把考点和易混淆点进一步提炼组合成一个个“采分点”,直击考试要害,并实现了对考试所涉及知识的前后贯通,以帮助考生提高记忆效率;同时《全国会计专业技
民间非营利组织会计实务
孙玉栋、张斌、樊勇/国别:中国大陆
《民间非营利组织会计实务》以我国财政部颁布的《民间非营利组织会计制度》为依据,对民间非营利组织相应会计业务的核算规范进行了系统介绍,并分章节将民间非营利组织会计的核算规定与企业会计及事业单位会计进行了比较,力争使读者在把握民间非营利组织会计核算业务的同时,能够对民间非营利组织会计与其他会计的关系进行比较。全书共分14章,第1章对民间非营利组织会计进行概述,第2~11章按照会计要素的内容对民间非营利
会计英语
郭琛
郭琛主编的《会计英语(英汉对照版)》是一本为财经类专业会计英语教学而编写的专业教材,以基础会计制度为基础,同时兼顾了西方国家特别是美国的会计习惯做法,对会计的基本理念、基本流程作了详细介绍。内容涉及基础会计理论、财务会计、财务管理、审计的主要内容。书中大量图表能够帮助读者快速、有效地理解会计内容和流程。全书共13章,包括现代会计惯例、会计核算基础、会计账簿分类、试算表与资产负债表、收入表与财务状况
会计手工账实操
邹华勇//邹梅全
《会计手工账实操》是按照一般纳税人批发核算工业企业(第一套账)和小规模纳税人零售核算企业(第二套账)的实际账务操作流程来编写的。它对于会计从业人员,尤其是初入门者在实际操作中有很高的参考价值。通过模拟学习,达到真正提高实际账务处理能力的目的。 《会计手工账实操》是以一家从事商品生产、商品销售的服装公司为例,从公司刚刚成立,到月终结转利润,整个经营活动流程都是用手工做账的方法,用形象真实的图表展示,
高级财务会计
王维祝
《高级财务会计》循序渐进地阐述了外币会计、企业合并会计、合并会计报表的特殊问题、物价变动会计、所得税会计、破产清算会计与企业重整等。为了满足山东财政学院继续教育学院成人本科会计学专业“高级财务会计”课程教学的需要,我们根据《山东财政学院成人教育培养方案》编写了本教材。由于会计理论界对高级财务会计的内容存在不同的认识,因此,《成人教育培养方案》考虑到成人教育专科段已开设基础会计、财务会计课程,为了与
财务会计学
罗伯特·莉比, 帕特里夏·A.莉比, 丹尼尔·G.肖特
《财务会计学(第6版)》是美国图书市场上公认的最有趣、最紧跟时代发展的会计学教科书。《财务会计学(第6版)》作者致力于提升财务会计课程的相关性和趣味性,通过前沿性的科技辅助手段帮助有着不同学习习惯的学生。《财务会计学(第6版)》具有如下特点:相关性。作者在每一章都通过介绍真实的公司来教授基本的会计概念,从而使财务会计变得生动形象。明晰性。教材的体例与结构简明清晰。内容丰富。以话题研究和处理年报案例
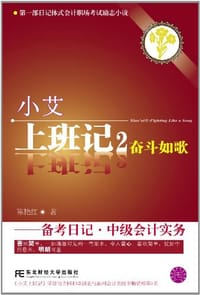
小艾上班记2
陈艳红
评分 8.2分
《小艾上班记2•奋斗如歌:备考日记•中级会计实务》内容简介:与其他有关会计中级考的图书相比,《小艾上班记2•奋斗如歌:备考日记•中级会计实务》独有的优势有三点:提供了一套独到的简单且有效的思维体系,使读者朋友们能够在更短的时间内攻克会计中级考。 提供了边工作边考试的备考情境,使读者朋友们能够工作、考试两不误,从而更好地提升职场价值。 将考试智慧、职场智
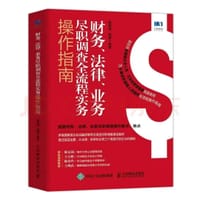
财务、法律、业务尽职调查全流程实务操作指南
惠增强, 路娜
评分 6.4分
尽职调查是指投资人在与目标企业达成初步合作意向后,经协商一致,对企业的历史资料、管理人员的背景、市场风险、管理风险、技术风险和资金风险做深入的审核。《财务、法律、业务尽职调查全流程实务操作指南》从尽职调查基本知识、财务尽职调查、法律尽职调查、业务尽职调查、常见类型尽职调查、尽职调查工作结果及案例几个层面逐步深入、细致讲解。《财务、法律、业务尽职调查全流程实务操作指南》采用大量案例支撑理论分析,特点
会计实务速查手册:高频问题、会计准则与实战案例
《会计实务速查手册:高频问题、会计准则与实战案例》根据新企业会计准则、税法以及其他相关法律法规,总结会计工作中需要查询的高频问题,包括复杂的概念、实操以及特殊情况的处理。《会计实务速查手册:高频问题、会计准则与实战案例》先介绍了一部分会计的工作常识与规范,接着介绍了会计的建账与工作交接,然后按照不同的会计科目介绍了会计核算时的重要知识点,之后针对财务主管介绍了一些技能和团队管理知,涵盖会计核算中的
高级财务管理理论与实务
刘淑莲 编
《新世纪研究生教学用书•会计系列:高级财务管理理论与实务(第2版)》共分10章:第1章至第3章可以看作财务估价的基础篇,系统介绍了资本资产定价模型、债券价值评估、股票价值评估的基本理论与方法;第4章至第7章可以看作财务估价的应用篇,先后介绍了财务分析、财务预测、公司价值评估案例、经济增加值及价值创造动因;第8章至第10章为财务专题,先后介绍了期权估价与公司财务、衍生工具与风险管理、公司并购与收缩、
2007年注册会计师考试同步辅导及强化练习
叶青
《税法(2007年注册会计师考试同步辅导及强化练习)》内容包括四部分:第一部分为命题规律总结及趋势预测、第二部分为同步辅导及强化训练、第三部分为跨章节综合题演练、第四部分为全真模拟测试题及参考答案。最后附2006年度注册会计师全国统一考试《税法》试题及参考答案。
企业现金流与营运资本管理
在企业的经营过程中,现金流决定着企业的生死,如果不能很好地管控现金流,企业有可能陷入经营困境。对企业管理者、创办者来说,现金流是生命线,管理好现金流,才能保证企业持续发展。《企业现金流与营运资本管理》从企业如何进行现金流管理和如何做好营运资本管理出发,通过九章的内容详细地阐释了现金流管理的内容、方法、案例、模式等。《企业现金流与营运资本管理》内容丰富、案例多样、结构清晰、图文并茂对企业管理者、企业
管理会计案例/企业管理会计实务丛书
李守武
李守武编著的《管理会计案例》所收纳的管理会计案例内容丰富、生动,对管理会计工具在企业中如 何落地论述清楚、到位,是运用管理会计工具的优秀 示范,为企业推进管理会计的实践运用提供了很好的经验和参照样本。本书是在2015年5月出版的《管理会计实战案例》中11个案例的基础上,结合理论探索和实践应用新增20个案例形成的,是中国兵器装备集团公司成员单位开展管理会计运用四年多以来形成的典型案例集合。这些案例
余绪缨, 汪一凡
《管理会计(第3版)》修订后第3版仍分为总论、基础性管理会计和现代管理会计的几个新领域这三章,其中的第一篇基本保留原章节不变,略作修改。 第二篇“基础性管理会计”中包括的各章已趋于成熟并比较定型化了,因此.我们基本上保留了其结构,并按照成本计算系统、决策会计和控制会计的主线展开,以体现第一篇中所论述的管理会计的基本框架。在成本计算部分,增加了作业成本计算这一经历二十多年发展已趋向成熟的成本计算方法
管理会计兴衰史
(美)托马斯.约翰逊(H. Thomas Johnson)罗伯特.卡普兰(Robert S. Kaplan)
评分 8.9分
管理会计对企业的长期计划是非常关键的。然而,面对如今快速变化的技术环境,激烈的国内和全球性竞争。以及迅速提高的信息处理能力,现有的管理会计系统已经有些过时,难以满足企业的需求。 约翰逊和卡普兰两位管理会学教授在《管理会计兴衰史》一书中将双方独特的观点加在结俣,描述了美国经济中管理会计的变革——从早期的纺织厂到如今电脑控制的自动化制造商。正如他们所述,“理解现有系
别告诉我你懂财务
本书编写的目的在于帮助企业管理人员全面掌握财务管理的知识与技能,使之尽早成长为满足现代企业需求的综合型管理人才。全书共分为九章,内容构架上坚持循序渐进、深入浅出、理论结合实际。本书首先从会计的基础知识、基本理论入手,为您初步建立财务知识的基础和框架;随后从财务分析、财务评价、全面预算、成本控制、企业融资、投资管理、财务审计、税务筹划等不同角度对财务管理的方法和技巧进行解读,培养您的财务理念和素养,
会计基础
会计从业资格是每个即将从事会计工作的人员进入会计行业,从事会计工作的一种法定资质,是进入会计行业的一道"门檻"。无论是在私营企业还是企事业单位,凡要从事会计职业的人都必须持有会计从业资格证。 为了促使会计从业资格考试的知识结构更加科学合理,充分发挥会计从业资格考试在巿场准入中的作用,推动会计从业资格无纸化考试的顺利开展,财政部于2009年10月全面修订了会计从业资格考试大纲,并从2010年1月