
书籍介绍
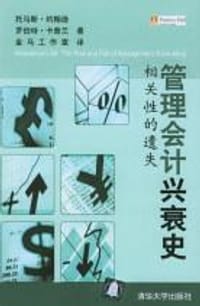
这不是一本教人如何做管理会计的工具书,而是一场迟到的'追讨'。两位作者沿着纺织厂、杜邦火药公司、通用汽车的脉络,梳理管理会计如何在20世纪逐渐'跑偏':它本是为管理决策和效率控制而生,后来却沦为满足投资者与税务局审计需求的计价工具,甚至催生出'根据数字管理企业'的集体错觉。书中那个刺眼的数字——不到20种产品撑起其余近万种产品的成本——直指传统成本分配的荒谬。它适合所有对'财务指标究竟能否衡量企业价值'这一命题存疑的人:当你发现每股收益、投资回报率在产品周期剧变的今天越来越失灵,这本书会帮你重新追问:会计,到底该为谁服务。
AI导读
核心看点
- 揭示管理会计从服务内部管理到迎合外部财报的演变历程
- 批判传统成本分摊法导致信息失真,造成与管理决策的相关性遗失
- 追溯杜邦、通用等巨头案例,剖析科学管理时代会计系统的兴衰逻辑
读者共识
- 经典之作,深刻揭示了财务会计与管理会计在职能定位上的根本冲突
- 文字简练结构精巧,虽篇幅短小但思想密度大,具有极高的学术价值
- 核心观点直击痛点,警示管理者勿被扭曲的财务指标误导经营决策
精彩摘录
- "管理会计系统的目标是提高企业核心运行职能的效率。财务系统记录收入和支出情况,为企业主和债主提供周期性的财务报表。但这两个系统是相互独立运作的。"
- "成本账户提供的所有信息都是为了满足管理者们对内管理(工人的工作效率),而不是对外部产业关注的需要。"
- "大多数大型企业的生产线中都有成千上万种产品——其中常常只有不到20种产品真正“卖得好”。然而这些不到20种的产品需要生产足够的收入来承担9999种卖不出去的产品的成本。"
- "将中心以外发生的成本以及在工厂层面进行测量的成本进行分配并不能帮助管理者解决问题,或是让他更清楚地了解自己所控制的过程情况。因此,过程控制系统应当尽可能少地进行成本分配活动。 产品成本计价系统希望将这些长期成本追溯到单个产品上,…… 为财务报告服务的成本信息介于上述两个极端之间,……"
- "如果在一开始就尽全力正确地制造零部件和产品,使之与设计标准符合,所花费的成本比后来要求监测缺陷项目、返工、报废,或是置之不理产生的成本要低得多。到了20世纪80年代,美国的领导企业才发现质量的提升是竞争优势的重要来源之一。"
- "可笑的是,尽管管理会计系统与企业的经营活动和策略越来越不相关了,许多高层管理人员却开始相信可以“根据数字”来管理企业。20世纪早期的企业,如杜邦、通用电气等,其业主对于产品和生产过程都非常了解。然而,在后来的几十年中,企业执政官都是从那些一生从事专业领域的人中选出来的,例如会计、金融、法律等。这些管理者对于公司的产品技术缺乏了解,更倾向于根据短期财务指标的预期影响来做决策,尤其是每股收益和投资回报率。然而,随着产品生命周期的缩短,更多的成本发生于生产开始之前——研究和开发、产品和过程设计、资本投资、软件开发、教育和培训等,致使可以追溯到产品上的直接成本占总成本的比例大幅度下降。因而传统的财务指"
目录
第一章 引言
第二章 19世纪的成本管理系统
第三章 效率. 利润与科学管理:1880年~1910年
第四章 控制垂直统一管理企业:1914年以前的杜邦火药公司
第五章 控制多部门企业组织:20世纪20年代的通用汽车公司
用户评论
久违了,清新的学术风
一本批判财务会计的小书
了解学科发展史有利于理顺学科的逻辑,故而有利于深层次理解与灵活运用。
管理会计大历史
经典、深刻、格局宏大。会计作为工具天然具有外部市场披露和内部管理及决策支撑的两大职能。而正是因为管理会计本随着现代企业管理体系逐步进化并在其中发挥了关键支撑作用,才给财务会计后来结合外部遵需要而后来居上打下了基础。但会计们切不可仅仅局限于财务会计自己的一亩三分地,而忘却与管理及决策的相关性。建议结合钱德勒的几部著作一起读更有意思、更易理解。
对于会计人,这本书值得一读。
写得很好。果然还是要读史。现在就看下面怎么发展了。
很短,应该一篇文章就能搞定的,硬是搞成一本书。
核心思想:现在的成本(财务)会计(二十世纪)主要是为了(投资人、税务局)审计目的而产生的,而最早期的成本会计(十九世纪)是为了管理决策和效率控制的那种方法却似乎被人遗忘了,原因是中间一段时间其执行成本过高,而如今计算机的存在可以解决这个障碍,所以管理会计理应复兴。在过程控制、产品成本计价和财务报告三个方面为生产管理人员、市场/产品管理人员、投资/债权人提供服务。
清华大学出版社的其他书籍查看全部
下载
收藏