
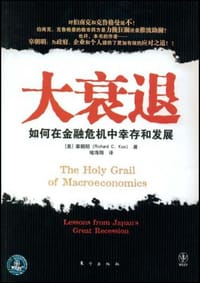
书籍介绍
这本书最锋利的地方,在于它把企业从“追求利润”切换到“偿还债务”的行为,解释成一场悄无声息却席卷全体的集体行动:泡沫破裂后,资产大幅缩水的企业不再贷款扩产,而是拼命还钱,于是钱流通不起来,经济陷入衰退。这一判断的独到之处,是把衰退的根源从货币供给方转向货币需求方——问题不在银行不愿贷,而在企业不想借。也正是基于此,作者主张唯有扩张性财政政策才能堵住通货紧缩的缺口。然而读者对它的争议恰恰集中于此:以日本这一近乎孤例的经验,去纠正整个宏观经济学框架,步子是否过大?它适合谁?想快速把握核心逻辑的读者,读到约四分之一即可;而真正想追问“日本条件能否复制”“财政刺激在中国是否失效”的人,则会不断与作者的理论边界较劲。
作者简介
辜朝明,日本首屈一指的证券公司——野村证券旗下的研究机构野村综合研究所的首席经济学家,连续近10年被日本资本和金融市场人士选为最受信赖的经济学家之一,并为日本历届首相就如何应对日本经济与银行问题提供咨询。
进入野村证券之前,他作为经济学家任职于纽约联邦储备银行,获得过美国联邦储备委员会理事会博士会员的荣誉。他著述良多,同时也是早稻田大学客座教授,2001年被美国商业经济学会授予艾布拉姆逊奖。他同时还是“商业周刊在线”的专栏作家以及日本内阁防务战略会议的唯一一位非日本籍委员。
AI导读
核心看点
- 首创资产负债表衰退理论,解释日本失去的十五年
- 提出阴阳态经济模型,企业目标从利润转为偿债
- 论证货币政策在衰退期失效,强调财政刺激必要性
读者共识
- 视角独特,从微观企业行为解释宏观衰退,逻辑自洽
- 对理解泡沫破裂后的经济停滞极具启发,颠覆传统认知
- 部分读者认为案例单一,理论普适性及严谨性有待商榷
精彩摘录
- "在1990年之前,日本人对于住宅和子女教有的投资判断都是建立在他们永远不会失业,并且薪酬将持续增长的预期之上,事实上在那之前的45年间,情况也确实如此。但是这个预期在20世纪90年代被彻底颠覆。员工成了企业债务偿还和结构调整过程中的受害者。在现实世界中,企业员工在奖金和红利减少甚至完全取消的情况下,需要支付的住房贷款和教育费用却丝毫没有减少,于是很多人不得不开始动用以前的储蓄来弥补亏空。"
- "这种债务偿还的激增并不令人意外,因为到1929年股市崩盘之前,不管是美国企业还是个人的借贷额都已经飙升至历史最高纪录。之所以出现如此惊人的负债增加,在很大程度上是由于20世纪20年代许多新型金融产品的出现。其中一个就是按月分期付款方式,这使得数以百万计曾经没有资格借贷的美国人从此也有了借贷的渠道。最终,美国普通消费者的借贷额在20世纪20年代的八年间激增了三倍以上,从最初的25亿美元增至80亿美元。"
- "历史的本质从来都不曾改变,历史一旦启动,自然会有它自身的安排。我们所需要做的只是如何回应它的召唤。但这是一个不仅需要智慧,更需要无与伦比勇气的决断。而这个决断注定将会定格这个古老而又年轻国家的未来。"
- "4万亿财政刺激政策以来,可以观测到的是,尽管一轮又一轮的财政刺激方案不断出台,可是投资报酬每况愈下,到今天对中国经济的提振效果更是日趋微弱,几近于零。与此同时,地方债务日趋攀升,僵尸企业尾大不掉,一方面是实体经济持续低迷,一方面是过剩资金不断扭曲房地产和资本市场。为此有声音认为资产负债表衰退的概念虽然在一定程度上能够解释中国经济当前面临的困境,但是其提出的应施以有力的财政政策予以对应的药方在中国业已证明失败。但是需要注意到的是,作为一个全新的概念,资产负债表衰退的视角超出了传统经济学惯有的思维和分析模式。例如我们不仅要看2008年之后的庞大财政刺激政策给中国实际带来了什么,同时还必须思考这一系"
- "如果这种措施是正确的,那么为什么平成泡沫还会发生?日本央行在1980年末期也的确派遣了巡视员去向银行主管们警告已经开始显现的问题,但是却收效甚微。因为作为放贷方的银行一口回绝了日本央行的警告,并且反过来质问为何它们不能向房地产 种在过去40年里价格从未下跌过的资产提供贷款。日本央行的巡视员们自己也发现,面对这些无可否认的记录,他们也很难提出令人信服的证据予以反驳。一些巡视员或许可以辩解说,房地产价格持续上涨了40年并不意味着在第41年还会上涨。但是这个主张在当时那种弥漫着过度自信的氛围中根本没有说服力,银行依旧为不断升值的房地产提供贷款,直到最后局面完全失控。"
- "所谓财政刺激,简单来说就是政府发行公债并扩大支出。更直观一些的说法就是,由政府出面借出并花掉个人存在银行里被闲置的那100日元存款……政府的财政赤字急速膨胀,导致我们现在看到的庞大国债。但这又是必需的,因为正是这些支出,才使得日本企业运作急剧转变,相当于三年国内生产总值的国民财富丧失殆尽之后,依然能够维持高于经济泡沫高峰期的国内生产总值。政府支出在支撑经济中起到了关键作用,也只有通过这样年复一年的一揽子刺激政策才得以抑制通货紧缩缺口(deflationary gap,本书中指因为借贷不足而滞留在银行系统之内的个人储蓄和企业债务净偿付额的总和)的出现。"
- "日本经济在1990年度的特征就是高储蓄率、高投资率、对外贸易顺差以及政府财政盈余。当时日本经济形势表现得非常理想,1979年,哈佛大学的傅高义教授出版了一本名为《日本第一》的畅销著作,某种意义上,这本书名非常贴切。从资金流向的角度看,日本经济在1990年的表现堪称楷模,那么,日本在当时世界经济舞台上所向披靡、无与争锋,也就不足为奇了。"
- "总而言之,日本私营企业认为“理所当然”有责任偿还债务的举措最终导致了合成谬误,但是由此导致的灾难性后果却因为日本政府采取了与企业完全相反的行动而得以避免,成功阻止了国民生活水平灾难性下降。从这一点来看,日本的财政刺激政策可以被称为人类历史上最成功的经济政策中之一。"
目录
用户评论
一本让我有醍醐灌顶之感,同时又引起了我更多疑惑的书。需要重读。
资产负债表衰退来解释日本通缩20年,观点坚实,除此之外的章节篇幅也很有见地。
:F831.59/4446
如果我说这本书有点以果为因会不会被说?
资产价格崩塌,资产负债表衰退如何让日本的货币政策失效的,倒是写的简单易懂。
理论很好,车轱辘话有点不能忍
Richard. Koo通过观察日本经济遭遇的困境及后来政府的应对之道,敏锐地捕捉到了资产价格泡沫破灭后的债务问题对经济增长的持续性影响。考虑到成书的时间是2008年,不得不说是一本非常有洞见的著作。作者提出的“资产负债表衰退”概念也已成为经济学界的常用术语。环视当下的中国,房地产市场正遭遇巨大逆风(大量城市的房价快速下行,成交量跌落冰点,一大批房地产公司陷入困境),资产价格下跌带来的企业和家庭部门资产负债表衰退的阴影正逐渐显现。何去何从?重读辜朝明这本经典著作也许有着特殊的意义。
负债最小化确实是特定情况下合理的追求目标
【徐瑾推荐】一个月就翻译完了?牛啊,总而言之一句话,大家因为资产贬值,都急着去还债了,导致贷款方流动性确实。作者絮絮叨叨,好比说 判断这个水果是不是西瓜,作者用排除法,首先不是自行车,其次不是大象,然后不是墨鱼……
有一个地方不能理解:为什么企业在利率降低时不借新还旧?






下载
收藏