

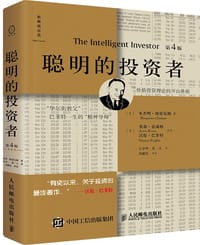
书籍介绍
这不是一本教你发财的书,恰恰相反,它反复提醒你:投资中最危险的事,是让自己亏大钱。格雷厄姆把「投资」与「投机」划出一条硬界限——以深入分析为基础、确保本金安全、只求合理回报,其余皆属投机。书中最耐人寻味的,不是那些选股公式,而是对市场钟摆的冷峻洞察:它永远在过分的乐观与过分的悲观之间摆动,而聪明的做法是向狂热者卖出、从绝望者手中买入。读者反复回味的,正是这种「战胜自己」的克制力:在最需要自制的时候不失控。它适合那些愿意承认无法预测行情、因而选择踏实与纪律的人;也适合那些以为能靠选股战胜市场、读后却感到被浇了一盆冷水的人。
作者简介
本杰明•格雷厄姆(Benjamin Graham,1894~1976年)美国经济学家和投资思想家,投资大师, “现代证券分析之父”, 价值投资理论奠基人。格雷厄姆生于伦敦,成长于纽约,毕业于哥伦比亚大学。著有《证券分析》(1934年)和《聪明的投资者》(1949年),这两本书被公认为“划时代的、里程碑式的投资圣经”,至今仍极为畅销。格雷厄姆不仅是沃伦•巴菲特就读哥伦比亚大学经济学院的研究生导师,而且被巴菲特膜拜为其一生的“精神导师”,“血管里流淌的血液80%来自于格雷厄姆”。格雷厄姆在投资界的地位,相当于物理学界的爱因斯坦,生物学界的达尔文。作为一代宗师,他的证券分析学说和思想在投资领域产生了极为巨大的震动,影响了几乎三代重要的投资者。如今活跃在华尔街的数十位上亿的投资管理人都自称为格雷厄姆的信徒,因此,享有“华尔街教父”的美誉。
贾森•兹威格(Jason Zweig)《华尔街日报》投资与个人理财高级专栏作家。早先,他曾是《货币》杂志和《时代周刊》的资深专栏记者,《福布斯》共同基金专栏主编。从1987年他开始撰写投资方面的文章,是华尔街有影响力的资深财经传媒记者。
AI导读
核心看点
- 明确区分投资与投机,强调本金安全与适当回报。
- 详解防御型与积极型投资者的不同组合策略与选股原则。
- 提出市场先生比喻,教导投资者利用市场波动而非被其左右。
读者共识
- 巴菲特力荐的投资圣经,奠定了价值投资的理论基石。
- 核心在于控制情绪,克服人性弱点,保持理性与耐心。
- 虽部分数据过时,但其安全边际与逆向思维永不过时。
精彩摘录
- "要有耐心,要有约束,并渴望学习;此外,还必须能够驾驭你的情绪,并能够进行自我反思。"
- "投资业务是以深入分析为基础,确保本金的安全,并获得适当的回报;不满足这些要求的业务就是投机。 持有的普通股经常会包含一些投机成分,在财务和心理上作好面对短期或长期不利后果的准备。 投机投入的资金过多,超出了自己承担其亏损的能力。 股票的每一次买卖都是一种风险的交换(但并不会因此而消失)。买家必须承担股票的下跌风险,而卖家也承担着卖出后股票上涨的风险。 不要把你的投机操作与投资操作放在一个账户中进行,也不能在思想上将二者混为一谈。 建议投资者将其资金分配于高等级债券和蓝筹股上;其中,债券所占的比例不低于25%,且不高过75%,而股票的比例则与之相适应。最简单的选择是,两者各占一半,并根据市场情况"
- "格雷厄姆建议防御型投资者要遵循四大选股原则:适当分散投资10到30只股票;选股要选大型企业、杰出企业、融资保守的企业;股息持续发放20年以上;市盈率不超过25倍。 向进攻型投资者推荐以下三种投资策略:第一种策略是购买相对不受市场追捧的大公司股票;第二种策略是买进被严重低估的便宜货股票;第三种策略是特殊情况或“破产债务重组”股票套利。 巴菲特后来总结自己的选股之道是寻找超级明星股:“我们始终在寻找那些业务清晰易懂业绩持续优异、由能力非凡并且为股东着想的管理层来经营的大公司。 市场短期是一台投票机;但长期是一台称重机。 一句话概括,要想投资成功,一要智商,二要情商。智商不是聪明,而是正确的思考框架"
- "市场就像一只钟摆,永远在短命的乐观(它使得股票过于昂贵)和不合理的悲观(它使得股票过于廉价)之间摆动。聪明的投资者则是现实主义者,他们向乐观主义者卖出股票,并从悲观主义者手中买进股票。"
- "“忘记过去的人,必将重蹈覆辙。” 某一行业显而易见的业务增长前景,并不一定会为投资者带来显而易见的利润。 即使是专家,也没有什么可靠的方法,能使其挑出前景光明的行业中最有前途的公司,并将大量的资金投入该股票。 购买股票要像购买食品杂货一样,而不要像买香水一样。 在缺乏大量自我检验的情况下,不是确保防御型投资的收益而贪图这种可观回报的决策不要做。"
- "格雷厄姆解释说,这种智慧“与其说是表现在智力方面,不如说是表现在性格方面。” 他们无视格雷厄姆的如下警告:“可怕的损失”总是由于“投资者在买入时忘了问一下‘价值几何?’而造成的。”最令人痛心的是,这些投资者总是在其最需要自制力的时候失控;这恰恰证明了格雷厄姆的如下论断:“投资者的最大问题甚至是最可怕的敌人,很可能就是他们自己。” 随着股价的走高,聪明的投资者会认识到风险在加大,而不是减少;反之,股价的走低,也会使风险随之减少,而不是增加。"
- "“投资操作是以深入分析为基础,确保本金的安全,并获得适当的回报;不满足这些要求的操作就是投机。” 不要把你的投机操作与投资操作放在一个账户中进行,也不能在思想上将二者混为一谈。 我们将毫不犹豫地重申(因为对这一告诫如何重申也不过分):投资者不能期望通过买任何新股或“热门”股(那些被人们认为可以迅速致富的股票),而获得优于平均水平的收益。从长远来看,这几乎无疑会产生相反的结果。 防御型投资者只应购买那些长期具有盈利记录和强有力的财务状况的重要公司的股票。(任何称职的证券分析师都可以为他开列这样一份清单。)激进型投资者可以购买其他类型的普通股,但它们的吸引力一定要建立在理智分析的基础上。 在本节的"
- "人类所有的不快乐,均来自一个原因:不知道如何安静地待在家里。 ——布莱斯·帕斯卡尔 根据格雷厄姆的定义,投资包括以下三个同等重要的因素: 在你买进一只股票之前,要对该公司及其基础业务的稳妥性进行彻底分析。 你必须细心地保护自己,以免遭受重大损失。 你只能期望获得“适当的”业绩,不要期望过高。 投资者是为自己赚钱,而投机者则是为其经纪人赚钱。这就是为什么华尔街总是一贯贬低脚踏实地的投资,而吹捧华而不实的投机的原因所在。 对于我们大多数人来说,总资产的10%已经是我们甘愿冒投机的风险上限了。永远不要把你的投机账户与投资账户混为一体;永远不要在思想上把投机与投资混为一谈;无论如何,永远不要使投入“赌"
目录
用户评论
有点枯燥,扫过
主要看了前60%,坚定了一些之前模糊的想法,比如分散投资、注重安全。
给4.3星。这书是混合体,格雷厄姆的原作+注释。如果没有配以第二作者给出的2000年前后案例,这书对于现代人来说会枯燥很多。
服了吗——服了——真的服了吗?——其实没有——那你再等两年——好——服了吗?——服了。彻底服了
1,定义投资行为的三大要素:充分了解投资对象、谨慎确保本金安全及旨在获得合理回报(而非超常回报)。
2,避免做短线。仅根据过去收益趋势并不能判断未来收益预期。任何投资都要以投资对象的真实价值为基础。
3,股市走势取决于三个因素:实际性增长(公司每股利润的增长,长期年率约为1.5%-2%)、通胀性增长(整个经济体的通胀率,长期年率约为2.4%)及投机性增长(市场情绪,股息收益率约为1.8%)。三者相加,股票年回报率的合理预期应为6%左右(美股),因此预期要保持在合理区间。
赚钱需要勤奋、自律和专注,投资亦是如此。一本基础性读物,培养正确的投资理念。
建立安全边际,购买价值型股票
原来曾经自己以为的投资行为都属于投机
继续艰难入门。基本思想不难理解,毕竟这些年价值投资多少融入在各式话语文本中。在大量30到70年代的美国实例中理解推演及论证过程还是比较吃力,但又觉得必不可少。至少是在跟随一个非常真实,非常专业的金融分析师,步步有迹可循。相比读巴菲特或芒格的格言式文本,通俗,但难以内化,囫囵跟从最后还是“做回自己”。过程中一直反思自己浅薄的三年随意“投资”,多一分敬畏吧。
学到很多东西 谢谢指点
祖师爷的巅峰绝学。
巴菲特恩施,他说过自己是100%的格雷厄姆➕100%的费雪。
你想成为价值投资者,还有什么理由不读书学习?嗯?




下载
收藏