书籍介绍
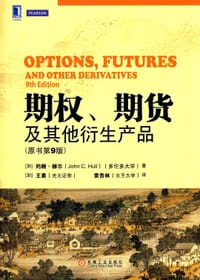
《期权、期货及其他衍生产品(原书第8版)》(作者约翰·赫尔)被誉为金融衍生产品领域的“圣经”。《期权、期货及其他衍生产品(原书第8版)》对金融衍生品市场中期权与期货的基本理论进行了系统阐述,提供了大量业界事例,主要讲述了期货市场的运作机制、采用期货的对冲策略、远期及期货价格的确定、期权市场的运作过程、雇员股票期权的性质、期权交易策略以及信用衍生产品、布莱克斯科尔斯默顿模型、希腊值及其运用等。随着金融市场形势的发展,《期权、期货及其他衍生产品(原书第8版)》与时俱进,不仅更新了大量经济数据,带来最新的市场信息,而且还特别增加了一整章内容介绍证券化和始于2007年的信用危机。 《期权、期货及其他衍生产品(原书第8版)》可作为高等院校经济、金融相关专业教学用书,也可作为金融机构管理者,特别是期权、期货从业人员的参考用书。
作者简介
约翰•赫尔教授在衍生产品以及风险管理领域享有盛名。他的研究领域包括信用风险、雇员股票期权、波动率曲面、市场风险和利率衍生产品。他和艾伦•怀特教授研发出的Hull-White利率模型荣获Nikko-LOR大奖。他曾为北美、日本和欧洲多家金融机构提供金融咨询。
约翰•赫尔教授著有《风险管理与金融机构》(Risk Management and Financial Institutions)、《期权与期货市场基本原理》(Fundamen-tals and of Futures and Options Markets)和《期权、期货及其他衍生产品》(Options,Futures,and Other Derivatives)等金融专著。这些著作被翻译成多种语言,并在世界不同地区的交易大厅被广泛采用。赫尔教授曾荣获多项大奖,其中包括多伦多大学著名的Northrop Frye教师大奖,1999年他被国际金融工程协会(International Association of Financial Engineers)评为年度金融工程大师(Fi-nancial Engineer of the Year)。
约翰•赫尔教授现任职于多伦多大学罗特曼管理学院,他曾任教于加拿大约克大学、美国纽约大学、英国克兰菲尔德大学和英国伦敦商学院等。他现为8本学术杂志的编委。
王勇(博士、CFA、FRM),1985年毕业于西安交通大学,1994年获加拿大达尔豪斯大学数学博士,同年加入加拿大皇家银行,持有CFA和FRM证书。现任加拿大皇家银行集团副总裁,全球风险定量分析部董事总经理,主管全行的模型定量分析,包括资本市场、交易对手信用风险及资产负债管理的模型。入行以来,连年业绩显赫,曾多次获得皇家银行内部奖项。2009年被加拿大多家社团组织授予“加拿大杰出专业人士奖”,2010年初在上海举办的世界华人金融精英陆家嘴峰会上获“世界华人金融贡献奖”。
王勇博士在衍生产品交易、金融工程等领域有很深的造诣,著有风险管理专著《现代西方商业银行核心业务管理》(第2版),风险管理和衍生产品译著《风险管理与金融机构》(第2版),《期权与期货市场基本原理》(第7版),《期权、期货及其他衍生产品》(第7版)。他曾为国内十几家金融机构的高级管理人员提供风险管理培训,其授课内容涉及公司治理、风险管理框架及战略、资本市场金融衍生产品、金融工程、巴塞尔协议等。王勇博士曾任加拿大多伦多大学管理学院客座教授,北京对外经贸大学EMBA项目的授课教授,还曾受邀在加拿大几家著名高校研究生院及加拿大证券学院讲课。
王勇博士是加中金融协会的创始人之一,现任会长。
索吾林(博士),1982年毕业于河北大学,1994年获加拿大不列颠哥伦比亚大学应用数学博士,2002年获多伦多大学金融学博士。2000年加入加拿大皇后大学商学院,现为终身教授。讲授的课程包括投资学与组合分析、金融衍生品以及资产定价理论。曾在多伦多大学做过博士后,还曾在加拿大皇家银行资金部和全球风险管理部工作。
索吾林博士在数学领域的研究兴趣主要在随机微分方程与随机控制方面,在金融领域的研究兴趣包括投资学与组合分析、金融工程、资产定价、风险管理以及计算金融和金融数学。曾在应用数学和金融杂志上发表过多篇文章。
AI导读
编辑书评
- 约翰·赫尔的这部作品之所以被誉为经典,在于它成功地在数学严谨性与商业直觉之间找到了平衡。它不仅仅是一本公式汇编,更是一部关于“风险如何被定价与转移”的社会学观察。其真正价值不在于教会你计算一个期权的理论价格,而在于揭示模型假设与现实市场摩擦之间的巨大张力。然而,其局限性也显而易见:随着金融科技的发展,书中部分传统定价模型的适用性受到挑战,且中文译本的粗制滥造极大地削弱了其传播效率。对于非英语母语读者,这不仅是知识的考验,更是耐心的折磨。
- 相较于同类教材,本书的独特之处在于其对“失败案例”的重视,特别是关于2008年金融危机中衍生品角色的一章,展现了作者超越技术层面的反思能力。它不神化模型,而是冷静剖析其在极端情况下的崩溃。值得读吗?绝对值得,但前提是你能忍受翻译的瑕疵或拥有阅读原版的语言能力。它不适合睡前消遣,也不适合考前突击,只适合那些愿意花数周时间啃硬骨头、渴望构建完整金融世界观的深度思考者。它是通往专业殿堂的窄门,虽拥挤且门槛高,但风景独好。
核心看点
- 本书构建了金融衍生品定价与风险管理的完整逻辑闭环,从远期、期货的基础机制延伸至期权希腊值及信用衍生品。其核心意图并非单纯罗列公式,而是通过大量业界案例阐释理论在真实市场中的运作边界,特别是新增的证券化章节,深刻剖析了2007年信用危机背后的模型失效与市场结构性缺陷,体现了理论与实务的高度结合。
- 作为“圣经”级教材,其独特价值在于对布莱克-斯科尔斯-默顿(BSM)模型等经典定价理论的层层拆解。作者不仅展示数学推导结果,更着重解释假设条件与现实市场的偏离,如波动率微笑、流动性风险等。这种处理方式帮助读者建立直觉,理解为何完美对冲在现实中往往不可行,从而培养在不确定性中决策的能力,而非机械套用公式。
- 内容编排具有极强的工具性与系统性,涵盖了从基础概念到复杂衍生品的全谱系知识。书中对利率期限结构、互换交易以及雇员股票期权的细致讲解,填补了纯理论书籍与碎片化研报之间的空白。它试图为读者提供一套标准化的语言体系,使得不同背景的从业者能够在一个共同的框架下讨论风险暴露、对冲策略及资产定价问题。
读者共识
- 读者普遍认可其作为行业“圣经”的地位,认为内容全面、逻辑严密,是进入衍生品领域的必经之路。许多评论指出,虽然阅读过程痛苦(如“脑阔痛”、“梦里是二叉树”),但一旦攻克难点,会对金融系统的复杂性产生敬畏感,并能显著提升对CDS、CDO等产品的理解能力,被视为一种智力上的洗礼。
- 中文译本的质量是主要争议点。大量用户抱怨翻译糟糕、错别字多、数学符号弄反(如大于小于号、根号缺失),严重影响阅读体验和专业判断。有资深读者直言“不如看原版”,甚至表示因翻译问题不得不反复查证。这反映出国内引进版教材在专业术语校对和数学排版上仍存在显著短板,需谨慎选择版本。
- 关于难度定位存在分歧:部分初学者认为其晦涩难懂,甚至称其为“玩具级”的反讽,暗示门槛过高;而进阶读者则认为其推导省略过多,既不能当纯粹的工具书速查,也不适合作为零基础教材。共识在于:它更适合有一定基础的人作为深化理解的桥梁,而非从零开始的启蒙读物,需配合其他资料互补使用。