书籍介绍
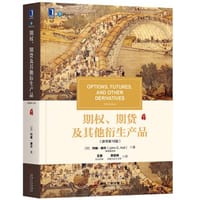
作为金融工程领域被反复提及的权威教材,这本书的真正价值不在于让你轻松获利,而在于诚实呈现衍生品市场的残酷底色:交易期权与期货本质是零和博弈,你的对手方往往是专业机构。正因如此,书中反复强调的并非单边对赌,而是通过基础资产保护、对冲与套利来生存——这一立场在读者中引发强烈共鸣,也有人直言
作者简介
约翰·赫尔
John C. Hull
加拿大多伦多大学罗特曼管理学院教授,曾执教约克大学、英国伦敦商学院等。自1988年任教多伦多大学以来,多次荣获全校卓越教学奖,并于2016年被授予大学教授称号(仅授予多伦多大学2%的教师的荣誉称号)。他的研究和教学内容包括风险管理、监管、机器学习以及衍生产品。他是罗特曼管理学院金融硕士项目和金融风险管理硕士项目的联合主任。
他在国际衍生品及风险管理领域享有盛誉,被誉为“对衍生品行业做出贡献的学者”。2021年被全球风险管理专业人士协会(GARP)聘为金融风险管理师(FRM)顾问委员会高级顾问,并于2019年、2013年、2011年多次荣获哈里·M.马科维茨论文奖、特别奖和“Graham & Dodd Scroll”奖,2013年荣获第20届阿姆斯特丹RiskMinds杰出贡献奖。他曾在20世纪90年代末至21世纪初被固定收益分析师协会(FIASI)选入固定收益名人堂,被国际金融工程协会(IAFE)授予“年度金融工程大师”称号,也被多伦多银行业评选为加拿大年度风险经理,还担任过穆迪学术咨询和研究委员会主席。
《期权、期货及其他衍生产品》《风险管理与金融机构》《商业机器学习》是其代表作,已经被翻译成多种文字,在全世界广泛流行,本书被奉为“衍生产品投资宝典”。
AI导读
编辑书评
- 赫尔教授的这部著作之所以历经十余版仍被奉为圭臬,关键在于其完美平衡了学术严谨性与商业实用性。它并非单纯的数学堆砌,而是通过生动的业界案例将抽象的衍生品逻辑具象化,尤其在第11版中对基准利率改革的跟进,展现了教科书罕见的生命力。对于真正想进入金融核心圈层的读者,这本书不仅是知识的容器,更是思维方式的训练场。它迫使读者直面市场的复杂性,摒弃简单的线性因果论,转而接受概率与风险共存的现实。尽管阅读门槛较高,但这种“痛苦”正是构建专业壁垒的必要成本,值得每一位严肃的金融学习者投入时间攻克。
- 然而,必须清醒认识到本书的局限性:它是一本优秀的“说明书”,而非“实战手册”。书中提供的理想化模型与现实市场中流动性冲击、对手方风险之间存在巨大鸿沟,初学者极易产生“懂了就能赚钱”的错觉。此外,中文译本的过往质量波动提醒我们,依赖二手信息存在风险,建议具备英语能力的读者优先阅读原版。对于个人投资者,除非你打算从事量化研究或机构风控,否则不必强求通读全书,选择性汲取其中的风险管理理念(如对冲而非赌博)远比死记硬背定价公式更具现实意义。这是一本用来“查”和“悟”的书,而非用来“刷”的书。
核心看点
- 本书构建了从基础概念到复杂定价模型的完整知识体系,不仅涵盖期货、期权的运作机制与对冲策略,更深入探讨信用衍生品及实物期权等前沿领域。其核心意图在于通过大量业界案例降低理论门槛,使读者在掌握布莱克-斯科尔斯模型等数学工具的同时,理解衍生品在风险管理中的实际应用场景。
- 针对利率市场化改革背景,书中详细讨论了即将取代LIBOR的隔夜参考利率及其对零息收益率曲线的影响。这一更新体现了作者对当前金融基础设施变革的敏锐洞察,旨在帮助从业者理解基准利率转换带来的定价逻辑变化,确保教材内容与全球金融市场最新实践保持同步,具有极强的时效性与指导意义。
- 作为连接学术理论与职业实务的桥梁,本书强调“少用高深数学,多用直观解释”的教学理念。它既保留了严谨的希腊值分析与定价推导,又提供了适合个人投资者和初级从业者的交易策略视角,如单腿期权保护性对冲。这种分层设计使得不同背景的读者都能从中找到提升认知或解决具体问题的切入点。
读者共识
- 读者普遍认可本书在衍生品领域的权威性和全面性,称其为“经典”和“大众化金融教材中最好的一本”。许多用户表示该书结构清晰、案例丰富,既能满足高校教学需求,也能作为从业者的案头工具书。尽管阅读过程艰难,但完成后的收获感极强,多位读者表示值得反复细读,甚至将其视为职业生涯的重要基石。
- 关于可读性,共识集中在“难读但必要”。大量短评提到书中数学推导密集,非专业背景读者感到吃力,往往需要借助视频课、AI或多次翻阅才能理解。部分读者因开本变小、字体过密而抱怨纸质体验不佳,认为不利于做笔记。然而,这种难度也被视为筛选机制,能坚持读完者通常能获得扎实的底层逻辑认知。
- 在应用层面,读者分歧主要在于个人投资者的适用性。一部分观点认为散户应远离复杂的衍生品博弈,仅利用基础对冲;另一部分则推崇书中实物期权等高级理念。总体而言,大家认同本书更适合用于构建宏观视野和理解机构行为,而非直接指导散户的单边投机。对于FRM考生和专业人士,其应试和实务价值得到高度肯定。