书籍介绍
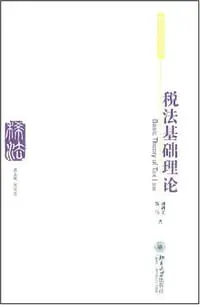
《税法基础理论》最打动人的,是它把税法从一堆技术条文里解放出来,放回宪法的天空下审视。在读者反馈中反复出现的,正是这种“半部宪法学”的格局:税收不只是收钱的技术活,而是关乎公民基本权利与国家权力边界的根本问题。作者以纳税人的权利保护为立场,对立法缺漏直言不讳,结论常与通行观点相左。它适合那些不愿停留在“法条怎么规定”,而想追问“税法为何如此、权力边界何在”的读者。当然,也有读者嫌它“太宽泛”,这恰恰印证了它的定位——不是工具书,而是塑造税法思维的思想训练。
AI导读
编辑书评
- 本书的真正价值不在于提供当下的税务操作手册,而在于重塑了中国税法的认知范式。它成功地将税法从单纯的行政管理工具提升为关乎公民财产权利的宪法性议题,这种视角转换在当时极具前瞻性。尽管因出版年代久远,具体法条引用已显陈旧,但其关于“税收之债”、“信赖保护”等核心理论依然稳固,构成了国内财税法研究的语法基础。相比同类教材,它更像是一部思想史式的建构之作,而非简单的知识罗列。
- 值得读,但需带着“考古”与“更新”的双重心态。对于初学者,它是建立正确税法思维的必经之路,能避免陷入碎片化的技术细节;对于资深从业者,它是反思制度根源的理论源泉。其局限在于未能充分回应数字时代的新挑战,且对宪法实施困境的解决路径略显单薄。建议在阅读时辅以最新的司法解释与修法动态,将书中的原理作为分析框架,而非直接结论,方能最大化其阅读收益。
核心看点
- 本书确立了税法作为“领域法学”而非传统部门法的定位,主张以问题为中心构建开放体系。作者刘剑文与熊伟突破传统民法或行政法视角,强调税法兼具公法与私法属性,通过引入宪法思维,从公民基本权利高度审视税收权力,旨在防范国家征税权的滥用并强化纳税人保护。
- 核心方法论在于坚持法学视角下的规范分析与价值衡量并重。书中大量借鉴德国、日本及台湾地区的成熟税法理论,对大陆现行税法进行重述与重构。特别是在处理法律安定性与妥当性冲突时,提出基于诚实信用原则优先保护信赖利益的观点,体现了鲜明的法教义学特色与本土化尝试。
- 构建了涵盖税法总则、税收债法和程序税法的完整逻辑框架。不同于仅关注征管技术的实务手册,本书深入探讨税法的哲学基础与科学体系,将税收债务关系论引入中国语境。其独特之处在于试图通过解释学工具弥补立法缺漏,虽受限于当时宪法司法审查的实践困境,但为后续财税法治研究奠定了理论基石。
读者共识
- 读者普遍认可本书在中国税法领域的奠基地位,将其比作王泽鉴《民法思维》之于民法学的意义。多数评价认为其逻辑严密、行文流畅,成功引入了德日先进税法理念,是国内少有的具有鲜明个性与理论深度的税法著作,常看常新,基础原理掌握后可触类旁通。
- 争议点主要集中在“理论与实践脱节”及“时代局限性”。部分读者批评内容过于宽泛,未能提供具体的实务解决方案;另有观点认为,鉴于我国宪法司法实践的弱势,书中试图通过税法解释来推动宪法权利保护的愿景略显理想化,甚至被质疑效果有限,存在“可敬但悲观”的评价。
- 共识在于本书是极佳的入门与进阶桥梁。虽然出版年份早导致部分内容过时,但其构建的税法体系框架、对纳税人权利的强调以及跨学科的研究方法,至今仍具指导意义。读者普遍认为,若能结合最新法规阅读,本书仍是理解中国税法底层逻辑的最佳选择之一,尤其适合想摆脱纯技术视角的法律人。
精彩摘录
- "在这样一个两难境地下,我们认为,基于诚实信用、法律安定、税收平等的法律原则的要求,应当为维护妥当性而牺性法性,优先保护信赖利益。"
用户评论
中国顶级的税法著作,大量借鉴德国、日本和台湾地区过往税法理论成果,对大陆税法进行重述,惜出版时间早2004年,现在税法发展不知几何了
逻辑严密,行文流畅,有全局有细节。深入地从宪政的高度和公民权利的角度阐述了税法的积极作用,对我国目前税法的实然状态也有清晰的认知。一本了解税法很好的书。
目前只看到前五章。从宪法的角度对税法进行剖析有其道理。然而,我国宪法实践的弱势以及对基本权利保护的缺失才是许多税收乱象的渊源;仅仅用解释学作为武器,是无法扭转基本权利保护不足的现状的,反而会使对宪法和税法的理解脱离现状。从税法出发,妄图扭转宪法权利的缺位无疑是可敬的,但我个人对这种可敬做法的效果持悲观的观点。
翻翻……
经典税法学入门著作。
最好的税法入门著作,通篇贯彻法律思维