
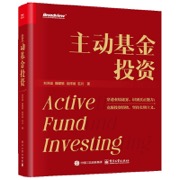
书籍介绍
《主动基金投资》立足中国基金市场,以因子投资为统一视角,围绕基金业绩预测、投资者行为及基金信息在选基和选股中的应用,系统地梳理相关学术研究,并结合中国市场实证与业界实践,构建主动基金研究与投资框架。全书从中国主动股票型基金的典型事实出发,从四个方面展开介绍:首先,介绍以基金特征和主动性指标为代表的业绩预测方法,以及规模报酬递减规律;其次,分析投资者的业绩追逐行为及常见行为偏差;再次,讨论如何利用基金持仓、资金流和基金网络信息筛选基金与股票;最后,介绍机器学习、深度学习和文本分析在基金研究中的应用。此外,书中还对中国市场中的基金画像、分类与配置等实践问题进行了探讨。
读者对象:个人和机构投资者,基金经理,基金研究、基金组合管理、财富管理及金融工程从业者,以及相关专业师生和研究人员
作者简介
刘洋溢,西南财经大学金融学博士,西南交通大学经济管理学院助理教授,曾有数年量化交易和 FoF 研究经验。研究方向为资本市场与实证资产定价,尤其聚焦基金、ETF 与行为金融相关研究,相关研究成果发表于《管理世界》《管理科学学报》《中国工业经济》等期刊,并合著有《因子投资:方法与实践》。
魏建榕,复旦大学物理学学士、理论物理学博士,现任开源证券研究所副所长、金融工程首席分析师、金融产品研究中心负责人,北京大学、浙江大学、复旦大学、中山大学金融硕士校外导师,上海财经大学数学学院业界导师。专注于量化投资研究十多年,在实证行为金融学、市场微观结构等领域取得多项原创性成果,代表报告《因子切割论》在业内有较强影响。
石川,清华大学学士、硕士,麻省理工学院博士;香港中文大学(深圳)金融工程专业应用教授。研究与实践聚焦因子投资、资产配置与投资组合管理,具有超过十年的量化投资行业经验。曾创立北京量信投资管理有限公司,合著有《因子投资:方法与实践》;著有Navigating the Factor Zoo: The Science of Quantitative Investing。
连祥斌,东北财经大学社会与行为跨学科研究中心行为金融学本硕,曾在私募基金公司和金融科技公司担任量化研究员,负责量化策略的研发和交易。现为深圳市中欧瑞博合伙人、基金经理和量化投资总监,负责 CTA、量化选股、量化择时以及大类资产等研究工作。研究方向包括资产配置、因子投资和组合管理等领域,精通 Matlab、Python 和 SQL 等语言,熟悉各类量化模型和程序化交易,并合著有《因子投资:方法与实践》。

电子工业出版社的其他书籍查看全部
求书
收藏