
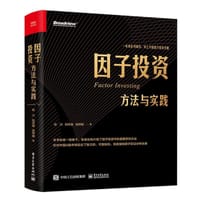
书籍介绍
翻开这本书,最先冲击读者的往往不是赚钱的秘诀,而是一连串让人头疼的数学公式与计量方法。从评论区的真实反馈看,不少读者把它读得“回血两天”,甚至不得不借助AI辅助才能啃下截面回归、Fama-MacBeth模型这些章节。正因如此,它更像一份严肃的学术训练,而非轻松的上手攻略。它的独特之处在于:以中国A股市场为实证对象,系统梳理了因子研究的方法论与主流因子,把海外学术成果与本土实践打通。适合有一定金融经济学基础、愿意反复刷读的读者;若指望照抄因子即可获利,恐怕会失望。它真正的价值,是帮你建立一套理解资产定价的思维框架,而非直接给你答案。
作者简介
石川
北京量信投资管理有限公司创始合伙人,首席科学家;清华大学学士、硕士,麻省理工学院博士;现任知名期刊 Computers in Industry编委会委员和十余家国际期刊审稿人;曾就职Citigroup、Oracle 及P&G。石川博士精通各种概率模型和统计建模方法,擅于以金融数学分析为手段进行资产配置、投资组合风险管理、量化多因子选股及衍生品 CTA 策略的开发,并对行为金融学有独到的见解,其研究成果多次发表于European Journal of Operational Research等国际期刊。
刘洋溢
西南财经大学金融学博士研究生,曾有数年量化交易经验和FoF研究经验。当前主要研究方向为实证资产定价,特别是因子定价模型、投资异象、基金及资产配置的研究。
连祥斌
东北财经大学社会与行为跨学科研究中心行为金融学硕士,曾在私募基金公司和金融科技公司担任量化研究员,负责量化策略的研发和交易。现任中欧瑞博量化策略研究员,负责 CTA、量化选股、量化择时及大类资产等研究工作。研究方向包括资产配置、因子投资和组合管理等领域,精通MATLAB、Python和SQL等语言,熟悉各类量化模型和程序化交易。
AI导读
核心看点
- 本书在统一视角下体系化讲解因子投资的研究方法,内容涵盖因子投资基础、方法论、主流因子解读、多因子模型、异象研究、因子研究现状与实践,并以附录梳理资产价格研究脉络,是国内少见的系统化因子投资著作。
- 书中针对中国A股市场给出了独立、可复制、高质量的因子实证分析结果,说明规模、价值、盈利、换手率等维度在A股被定价,读者可据此从这四个维度构建因子进行异象研究,实操价值突出。
- 本书兼顾学术严谨与读者体验,涉及必要数学公式但深入浅出解释统计方法,重点放在实证分析上,并解读因子投资实务,被不少读者视为中文世界首本授人以渔的量化书籍。
读者共识
- 读者普遍认为本书理论基础扎实、写作质量高,在量化领域意义非凡,中西贯通并结合中国A股实践,使实操价值最大化,是中文世界较有诚意的因子投资著作。
- 多数读者认为本书适合有一定基础的人通读或选读,专业人士建议通读,对因子投资、资产管理定价感兴趣者建议选读,但大多数人难以完全读懂。
- 读者对本书评价两极:一方面赞赏其填补国内学术空白、统一学术界与业界视角;另一方面指出其更像长篇文献综述,系统性与实践含量有待提升。
目录
用户评论
读了一部分。比较全面,图比较少,讲得蜻蜓点水➕比较学术,需要读者做的功课很多。但不失为一本科普层面的好书。
写的很实在的一本书。内容详实,方方面面。
好书,不过偏数理,门槛比较高,不过对实务碰到的很多问题确实有比较好的描述!
十二月底第二次阅读,在对多因子投资有所了解的基础上重读,又有了不同的新思路,确实是一本入门级的好书…
中文世界因子投资几乎没有像样的书,这本还比较有诚意
偏量化了,统计学推导部分跳过去了,等空了再看。几个作者背景不错有空可请教
这本书的出版时点基本对应多因子模型在国内从挖超额收益到蹭smart(or not) beta的转折点。内容上并不是很讨喜:对于学术著作来说不够深入,对于科普著作来说又太多公式;后面实证部分灌水略多。总体上没有必要看
写论文用,介绍的很清晰
非常好的书,帮我梳理一遍。三点表扬三点怼。
1,因子双排挺有意思的,之前用直接用,但没有按照矩阵图排列过。
2,介绍了很多因子。可能是回测区间或者算法不同,我的结果与川总结果并不总是一致。
3,有些川总推介的因子,记得自己回测,切忌拿来直接用。因为,只有自己做过回测,你才会对结果更有信心,否则,一旦市场短暂逆转,你可能坚守不下去。
以下三点怼川总。
4,川总对因子有效性基于多空考量,但中国股市你做不了空(水军勿喷),多以,我的模型只考量多头有效性。
5,川总没有告诉我们市场基础收益率是多少,也没有比较。有些因子,如果只考量多头,可能还弱于市场基础收益率,那么,我看这个因子干啥。其中有川总花了好几页纸介绍的因子。别费事,实际中用不到。
6,介绍的因子和文献太多了,看得眼花;实盘经验也没有介绍。
比预期好一些
这本书简单过了一遍,想去找自己关心的部分,但是发现很多东西还是偏学术化,实践的东西其实不多。如果对理论比较感兴趣,可以多看看加深下基础。

电子工业出版社的其他书籍查看全部
下载
收藏