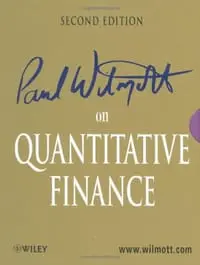
Paul Wilmott on Quantitative Finance 3 Volume Set
出版时间
2006-01-20
ISBN
9780470018705
评分
★★★★★
书籍介绍
这套书最引争议之处,恰恰也是它最实在的价值所在:它把金融工程里最硬核的偏微分方程(PDE)方法讲得清楚友好,却有意把蒙特卡洛方法放在次要位置。对读过不少衍生品教材、仍被随机微积分绕得云里雾里的读者来说,这种取舍反而成了它的独特之处。多位读者反馈,它的数学语言不故弄玄虚,泰勒展开、数学期望、微分方程这些工具用得克制,逻辑链条清晰,堪称随手可查的工具书。它不太适合追求'速成量化'的人,却适合愿意沉下心把定价的数学根基理清、把被其他教材一笔带过的概念重新补回来的人。
AI导读
编辑书评
- 《Paul Wilmott on Quantitative Finance》的真正价值在于它打破了量化金融教材“要么太浅、要么太难”的二元困境。Wilmott通过极简主义的数学表达,证明了深刻的金融洞察并不必然依赖繁复的符号堆砌。与Hull的教科书相比,它更具思想性和连贯性;与Shreve的随机分析相比,它更贴近交易台的实际思维。这本书不仅是知识的载体,更是一种方法论的示范:如何在保持严谨的同时,最大化信息的传递效率。对于渴望建立直觉而非仅仅记忆公式的读者,它是不可替代的经典。
- 然而,必须清醒认识到其局限性:这是一本面向2000年代中期市场的著作,虽经修订,但在高频交易、机器学习驱动的新范式下,部分内容可能略显陈旧。此外,其对PDE方法的偏爱可能导致对蒙特卡洛模拟等其他数值方法的相对轻视。因此,它最适合作为构建底层世界观的基石,而非解决最新算法问题的唯一指南。建议在掌握此书后,辅以最新的编程实践和前沿论文,以弥补其在现代计算金融领域的时效性缺口。总体而言,值得投入时间精读,尤其是前两卷。
核心看点
- 本书以“你应当知道且仅此而已”的数学原则,刻意降低量化金融的入门门槛。作者Wilmott摒弃了过度形式化的学术推导,转而使用微分、泰勒级数及基础期望等直观工具,旨在让具备基本数理能力的读者也能深入理解衍生品定价与风险管理,强调直觉而非炫技。
- 构建从基础理论到复杂模型的完整知识图谱。三卷本结构严密:第一卷奠定数学与金融基础,对比投资与赌博的本质;第二卷深入奇异期权、固定收益及信用风险的路径依赖建模;第三卷涵盖高级话题。这种分层设计使其既可作为系统教材,也可作为查阅特定市场问题的参考书。
- 推崇偏微分方程(PDE)方法在金融建模中的核心地位。基于作者背景,书中大量篇幅用于展示如何用PDE处理随机过程问题,提供了不同于纯概率论视角的解题思路。其逻辑清晰、语言友好,甚至在章节总结中埋藏彩蛋,体现了将枯燥数学转化为可读性强的技术写作的独特风格。
读者共识
- 读者普遍认可其“经典”地位与“逻辑清晰”的特点。许多评论指出,相比其他晦涩难懂的量化教材,Wilmott的书更像是一位耐心的导师,用平实的语言讲透了复杂的衍生品逻辑,尤其受到那些曾被传统教材“劝退”的学生的欢迎,认为它能有效“补回知识”。
- 关于数学门槛的评价呈现两极分化但总体正面。多数读者认为用到的数学“不算艰深”,主要是微分和基础方程,适合工科背景转金融的人群。但也有少数学术功底深厚的读者表示“不喜欢”,认为其深度不足或风格不符,这反映了该书定位偏向应用普及而非纯理论研究。
- 价格与性价比是主要槽点。读者反复提及原版书籍昂贵且难买,以及配套小册子疑似“骗钱”的广告嫌疑。尽管内容质量高,但获取渠道的不便和高昂的正版费用影响了部分读者的体验,导致许多人转向PDF打印或二手资源,形成了一种“好书但难拥有”的共识。
用户评论
Paul Wilmott这本的introduction版本要700人民币,study guide要300多人民币~然后根本找不到原书~不过pdf打印下来还是可以接受~用到的数学不算艰深,基本是微分/泰勒级数/数学期望,可能最多还有一些微分方程~另外建议豆瓣开一个“在读”选项…
好书!
太经典,不过有骗钱嫌疑,那本小书就是3卷大书的广告~~~
full version
可能是本人学术不到家,Wilmott的书我就是不喜欢..
工具书 不懂的概念随时翻
感觉大三的时候衍生品被喂了屎,这本书真的补回来很多知识啊。而且逻辑很清晰,数学也比较友好(作者第17,20章 summary里还有彩蛋)
Really like the math language Paul uses.
John Wiley & Sons的其他书籍查看全部
 Bank 4.0
 Word 2019 For Dummies
 Strategy Beyond the Hockey Stick
 Project Management
 Unmasking the Social Engineer
 The Essays of Warren Buffett (4/e)