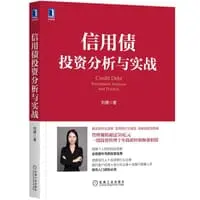
信用债市场存量高达50万亿元,却长期缺乏系统的实战指南。刘婕以十年一线投研经验,拆解城投、地产、煤炭等核心板块的信用逻辑。这不仅是一本投资手册,更是一次对中国地方财政、企业治理与契约精神的深度透视,为投资者在迷雾中点亮一盏防踩雷的灯。
当“永煤”爆雷撕开信用的遮羞布
2020年11月,永城煤电控股集团(简称“永煤”)的一笔超短融违约,像一颗深水炸弹,炸碎了债券市场对于国企信仰的最后一点幻想。在此之前,市场普遍认为国企不会违约,尤其是拥有庞大资产和地方政府背书的煤炭巨头。然而,当违约真的发生,那些曾经被视为“刚性兑付”的债券瞬间变成了废纸或打折资产。这一事件不仅让无数机构投资者损失惨重,更迫使整个市场重新审视“信用”二字的重量。
在《信用债投资分析与实战》中,作者刘婕并没有止步于对单一事件的复盘,而是将视角拉高,指出中国信用债市场是一个发展极快但极不成熟的领域。这里没有像股票市场那样透明的历史违约数据,也没有完全适用的海外分析模型。对于投资者而言,最大的风险往往不是来自市场的波动,而是来自对“常识”的误判。我们习惯性地认为,规模大就是安全,国企就是铁饭碗,但现实往往以残酷的方式打破这些直觉。
书中提到,信用债的核心本质极其简单,却又极其复杂:它关乎“企业是否能还钱”。这听起来像是一句废话,但在实际操作中,评估“还钱能力”和“还钱意愿”是两个完全不同的维度。前者依赖财务报表、现金流和资产规模,后者则涉及地方政府的财政状况、企业的治理结构甚至当地的政治生态。刘婕在书中反复强调,信用债投资不是简单的数字游戏,而是一场关于人性、制度与博弈的深层解读。
穿透报表迷雾的“精神装置”
面对复杂的财务报表和晦涩的法律条款,普通投资者往往感到无从下手。刘婕在书中提供了一套可随身携带的“精神装置”:将信用分析从单纯的财务指标计算,转化为对“底层逻辑”的推演。这套装置的核心在于理解中国特有的“城投债”逻辑,以及由此延伸出的地方财政与企业关系。
城投债,被称为信用债市场的“半壁江山”。在书中,刘婕详细剖析了城投公司的双重身份:它们既是地方政府融资的工具,又是独立的市场主体。这种身份的模糊性,正是风险的温床。投资者需要安装的第一个“开关”,是理解“债务率”背后的政治经济学含义。债务率高,不一定意味着违约风险高,关键在于地方政府是否有能力、有意愿去化解债务。书中通过对比不同省份的城投债信用利差,揭示了一个反直觉的现象:经济发达、债务率也高的江苏,其城投债的认可度反而高于某些债务率低但经济活力不足的地区。这是因为市场相信,强大的经济造血能力最终能覆盖债务成本。
第二个“开关”是“契约精神”的地域差异。书中指出,江浙地区的信用利差较低,并非仅仅因为那里有钱,更因为那里的政府和企业更尊重规则。相比之下,某些地区虽然资产规模庞大,但一旦面临流动性危机,违约的意愿和能力都可能成为变数。这种对“软信息”的捕捉,往往比硬性的财务指标更能预测风险。通过这套装置,投资者不再是被动的数据接收者,而是主动的逻辑推演者,能够在纷繁复杂的市场噪音中,识别出那些真正具备偿债能力的主体。
调研路上的财务总监与摸底报表
理论模型再完美,也无法替代现场的真实触感。刘婕在书中分享了一段极具画面感的经历,这段经历发生在2018年,正值第二轮地方政府债务化解政策悄然展开之际。这段文字不仅记录了历史的转折点,更展示了专业投资者如何通过细节捕捉市场信号。
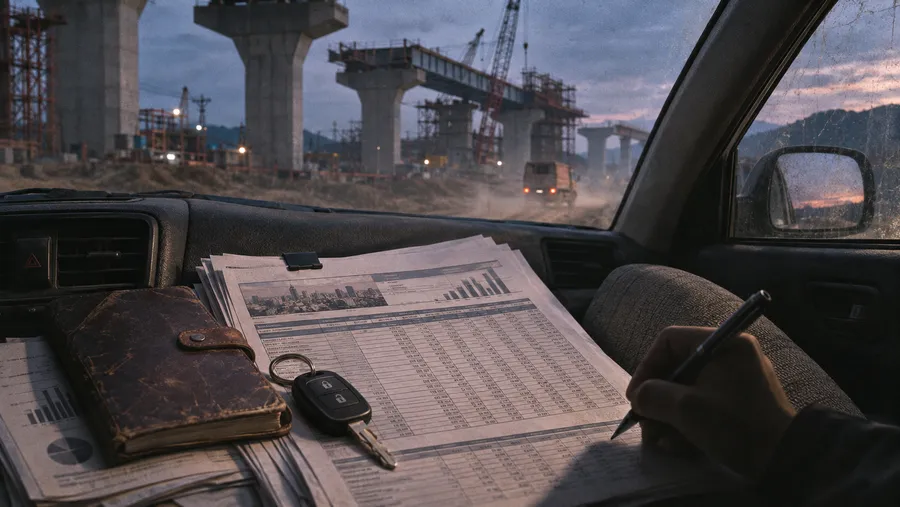
我清楚地记得,得知开始第二次地方政府债务置换的消息时我在调研城投公司的途中。某城投公司的财务总监载着我和信用评估分析师在去查看某处城投公司投资项目的路上,同时指示会计填报监管部门下发的地方政府债务摸底报表。职业的敏感性让我意识到当时城投债将在政策的推动下迎来转机。
这段描述短小精悍,却充满了张力。车窗外是正在建设中的基础设施,车内是紧张忙碌的财务总监,手中是即将上报的债务摸底报表。这一刻,宏观政策的落地与微观个体的行动发生了奇妙的共振。刘婕没有使用任何华丽的辞藻,只是通过“载着”、“指示”、“填报”这几个动词,还原了那个决定市场走向的瞬间。这种基于实地调研的直觉,是任何量化模型都无法完全替代的。它提醒读者,信用债投资不仅是坐在办公室里的案头工作,更是双脚沾泥的实地验证。
这种“在场感”贯穿了全书。从山东GDP缩水近万亿元背后的经济结构转型,到东北特钢违约后市场信心的崩塌,再到新疆“农六师”技术性违约后展现出的债务管理效率,刘婕用一个个具体的案例,构建了一幅中国地方经济与信用生态的全景图。她让我们看到,每一只债券背后,都是一个具体的城市、一群具体的人,以及他们面对债务压力时的真实选择。
从康得新问询函看中介机构的“有限”责任
在信用债市场中,投资者往往依赖外部评级和中介机构的专业意见。然而,刘婕在书中毫不留情地揭开了这层温情脉脉的面纱。她指出,由于“谁付费谁是甲方”的商业逻辑,投行、会计师事务所和评级机构在提供信息时,往往存在“有限”和“模糊”的问题。
书中以康得新为例,展示了这种机制的失灵。早在2017年,交易所就通过问询函对康得新的货币资金提出质疑,但信用评级机构直到2019年债券违约前夕才调低评级。这中间近一年半的时间差,足以让大量投资者错失逃顶的机会。这一案例深刻揭示了外部评级的滞后性和局限性。它告诉读者,不能盲目迷信AAA评级,也不能完全依赖审计报告。真正的信用分析,需要投资者具备独立判断的能力,去挖掘那些被中介机构“合法合规”地忽略掉的负面信息。
这种对中介机构的批判,并非否定其价值,而是为了确立投资者的主体性。在《国家为什么会破产》中,作者探讨了国家层面的债务危机,而刘婕则将视角下沉到企业和地方层面,两者在逻辑上形成了有趣的互文。无论是国家还是企业,信用的崩塌往往始于信息的扭曲和责任的缺位。通过阅读《经济学原理(第10版)》中的信息不对称章节,再结合本书中的实战案例,读者可以更清晰地理解市场失灵的本质。
今晚,打开一张地方财政报表
阅读这本书,不是为了让你立刻成为债券专家,而是为了改变你看待世界的方式。信用债投资看似遥远,实则与我们每个人的生活息息相关。你所在城市的道路、桥梁、公园,甚至你缴纳的税收,都通过城投债这一纽带,与金融市场的波动紧密相连。
如果这五分钟让你对信用债产生了一丝好奇,不妨做一个极小的动作:打开你所在省份或城市的政府官网,找到最新的“财政预算执行报告”。不要只看数字,试着去理解其中的“一般公共预算收入”和“政府性基金收入”的构成。看看税收占比是多少,土地出让金依赖度有多高。这些枯燥的数字背后,隐藏着你所在城市未来的财政健康度,也隐藏着城投债的潜在风险。
或者,你可以试着去读一读《货币的本质》,从货币发行的角度,理解地方政府为何如此依赖土地财政。这种跨学科的阅读,能帮你构建更完整的认知框架。
刘婕在书中写道,信用债投资是“欠债还钱”的事情,但如何判断“还钱”的可能性,却是一门艺术。这门艺术没有标准答案,只有不断的实践、反思与修正。希望这本书能成为你探索这一领域的起点,而不是终点。
去吧,放下这篇文章,去读属于你的原著。在那些密密麻麻的表格和案例中,你可能会发现,原来冰冷的金融数据背后,跳动着如此鲜活的社会脉搏。