书籍介绍
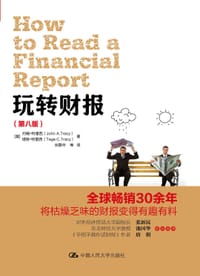
市面上讲财报的书汗牛充栋,多数让人'一看就懂、放下无用':术语背下来了,真拿一家公司还是无从下手。这本书的独特之处,在于它把三张报表当成一个会'联动'的整体来讲——一项经营行为如何在利润表、资产负债表、现金流量表上同时留下痕迹,数字之间是如何互相牵动、彼此印证甚至互相粉饰的。它从现金流切入,反复追问'利润和现金为什么不一致',并试图给出一把快速检验公司财务健康状况的'试金石':收入增长后,利润、应收、存货、资产是否同步变动?正是这种'把账算活'的实操感,让它区别于停留在概念层面的同类入门书。它适合那些不满足于'读懂术语'、而想真正学会看穿报表背后企业行为的人。
作者简介
约翰·特雷西(John A. Tracy)是美国科罗拉多大学博尔德分校(University of Colorado at Boulder)会计学教授。在博尔德分校35年的任期之前,他曾在美国加州大学伯克利分校(University of California at Berkeley)商业系工作4年。在早期的职业生涯中,曾是安永会计师事务所(Ernst & Young)的一名会计员工。著有 Accounting for Dummies, Accounting Workbook for Dummies, The Fast Forward MBA in Finance,并与儿子塔格·特雷西合著 Cash Flow for Dummies,Small Business Financial Management Kit for Dummies。他在克瑞顿大学(Creighton University)获得了学士学位,在美国威斯康星大学麦迪逊分校(University of Wisconsin Madison)获得了工商管理硕士学位和博士学位,是一名科罗拉多州的注册会计师(非执业人员)。
精彩摘录
- "有没有一种快速评估公司财务状况的试金石? 与去年相比,今年销售收入增长(减少)的百分比是多少,然后以这个百分比为基准,检验净收益的变化是否与企业主要营业资产的变化一致。假设去年销售收入上升了10%,那么同期利润会也上升10%吗?应收帐款、存货和长期营业资产也会增加10%吗?"
目录
用户评论
要不是唐朝推荐 我肯定不买。 看了好多财务书 都是感觉一看就懂 但是放下后发下没啥用途。
对于三大报表之间的关系进行了详解,读后可以更加了解到其中几个科目之间的联系与关系。还是相对简单的一本书,内容亦不太多。
从现金流量的角度串起了三张报表的勾稽关系,可以加深一下理解。对于利润和现金之间的关系讲的比较好,比如经营现金流净额与净利润的不同关系等等。
基础入门级别介绍财报知识的书
深入浅出,重点阐述了三大表格之间的紧密联系。资产负债表,利润表,现金流量表,之间项目的相互关联影响关系,通俗易懂
盛名之下却毫无特点,讲的东西非常浅显又啰嗦,类似“这里的内容很复杂,本书不多做说明”这类多余的说辞重复相当多,对于内容简介中所说的语言生动活泼,更是丝毫未见。这么说吧,我以后再也不想读到类似的书,简直浪费生命
还行吧,通俗
下载
收藏