
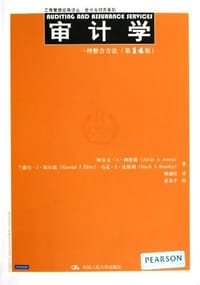
书籍介绍
这本书最打动人的地方,在于它把审计从一堆枯燥的准则条款里解放出来,还原成一种真实的决策过程。读者反馈反复提到:原理不难,可真正上手操作时才发现,审计的复杂、耗时与高风险全藏在细节里——你需要从无数凭证中拼出证据链,判断该收集多少、派谁去做、如何复核。全书以交易循环为骨架,正是逼着你站在审计师的视角:面对一家具体公司、一个特定行业的经营模式,去预测哪里最可能出错,再据此决定行动。它不教你机械套用程序,而是训练在不确定中做出判断的能力。正因如此,不少读者觉得外国教材的体系感更清晰,甚至主张读原版。它适合那些不想止步于背准则、渴望理解审计究竟如何运转的人。
精彩摘录
- "把固有风险放入审计风险模型是审计学中最重要的原理之一。它意味着审计师应努力预测在财务报表中哪些部分最可能存在错报。这个信息影响审计师需要收集的证据总量、审计人员的分派和审计记录的复核。"
- "审计是由胜任的独立人员,为确定和报告特定信息与既定标准间的符合程度,而收集和评价有关这些信息的证据的过程。 信息和既定标准 要执行审计,必须存在可验证的信息以及审计师用来评估这些信息的标准。信息的存在是多种多样的(量化信息和较为主观抽象的信息) 用以评价信息的标准也随被审信息的不同而变化。 对于较为抽象的信息,确定其评价标准就更加困难。一般而言,审计师和被审计单位应该在审计开始之前就相关标准达成共识。例如在计算机操作某特定方面的有效性审计中,既定的评价标准可能就要包括输入或输出错误的允许水平。 收集和评价证据 证据是审计师用来确定被审计信息是否按既定标准表述的所有资料。审计证据的形式多种多样,"
用户评论
教科书
F8参考书
瞎学完一遍整晕了想退学了都!但还是背了蛮多单词的!
做为注会的补充教材读的。前面的理论部分写的很好,与注会略有不同。收获颇多。后面的各循环审计部分因为注会还没有学,读的乱七八糟,没有抓住重点。可能学过以后再读会更好一些。总体还不错。翻译的非常好
审计这学科 外国教科书 感觉更有体系一些
虽然原理很好理解,但是可以明显感受到实际操作起来的极其复杂、耗时和高风险。需要分析找到各种凭证的细节和证据,各种循环联系的审计。而且涉及到公司内外各种关系。真正操作起来肯定需要对会计知识极其熟练和对被审计行业产品经营模式的熟悉,综合随机应变能力。总是听很多人说注册会计多赚钱,看完只发现真正注册会计师不仅非常考验能力、素质和道德,而且法律风险非常之高。
审计教材只要翻译成中文那简直就是玄学了 要看害得看原版教材 书逻辑很棒 译者翻译也挺不错!
比审计教材有条理多了~
你可能会关注的书籍
 审计学(第二版)(配:二维码解析、动漫视频、教学大纲、课件、习题参考答案、模拟试卷及答案等)
 审计学(第四版)
 《审计学(第11版)》学习指导书(高等学校经济管理类主干课程教材·审计系列;“十二五”普通高等教
 审计学:实务与案例(第5版)(全国会计领军人才丛书·审计系列;“十二五”普通高等教育本科国家级规
 审计学:原理与案例(第3版)(全国会计领军人才丛书·审计系列;北京市会计类专业群(改革试点)建设
求书
收藏