
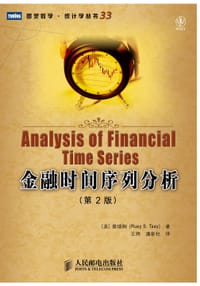
书籍介绍
这不是一本读起来让人舒服的畅销书,而是一部值得放进书架长期供奉的参考巨著。读者对它的爱恨都极其鲜明:有人嫌它啰嗦含混、商科视角蜻蜓点水,转头去翻汉密尔顿;也有人硬着头皮啃上两三遍,直到动手写代码实现,才真正打通任督二脉。它的独特价值恰恰藏在这份“难”里——理论之后紧跟实证,GARCH家族、条件异方差、高频数据与市场微观结构,层层递进,最终都收束到矩阵运算的底层逻辑上。如果你只想找一本速成投资指南,它会让你失望;但如果你想把时间序列的数学概念彻底理清、并亲手用R把它跑起来,这本书值得你反复钻研。
作者简介
Ruey S. Tsay(蔡瑞胸),美国芝加哥大学布斯商学院经济计量及统计学的 H.G.B. Alexander 讲席教授。1982年于美国威斯康星大学麦迪逊分校获得统计学博士学位。中国台湾“中央研究院”院士,美国统计协会和数理统计学会会士,Journal of Forecasting 联合主编,Journal of FinancialEconometrics 副主编。曾任美国统计学会商务与经济统计分会主席、《商务与经济统计》期刊主编。
目录
用户评论
研究生0基础上了这门课,学的想死,现在回过头看是十分有用的书,不敢忘,要常常使用。真的是很好的书了,老师说学好这个发篇SSCI不成问题。
这本书真的讲得太清晰太好了。
参考一点实证部分
本身是有用的,但是对我现在帮助不大,将来可能要看看MCMC。
看不懂?
啊这本,我的阴影
真的很垃圾…名不副实,豆瓣对于教科书崇洋现象很严重
研一的时候买的想拿来当时间序列的教材看的,网课翘了不少,学统计的学生不懂这些东西有点丢脸orz虽然不一定用得上……
内容比较多,草草浏览一下概念,配合李东风讲义&知乎&电子科大高等计量一起看
把ARMA ARIMA ARCH GARCH捋了一遍,暂时也是停留在“是什么”的level
不太行……


下载
收藏