
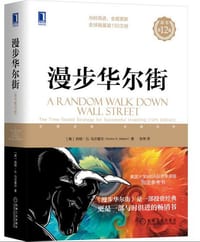
书籍介绍
这本书最锋利的地方,在于它系统地论证'普通人战胜市场'几乎是一个不可能完成的任务。作者用大量历史泡沫——日本'土地永不跌'的神话、'此次不同往常'的集体幻觉——反复提醒:技术分析、基本面分析乃至华尔街最聪明的头脑,长期看都不比掷硬币强多少。正因如此,它给出的答案朴素得近乎冒犯:对普通投资者而言,长期持有分散、低费率的指数基金,才是唯一诚实的选择。它不教你抓牛股、择时点,而是教你承认失败、放下幻想。这也正是它最具争议之处:不少读者读完反而更困惑,既然市场无效、专家失手,为何还要投资?答案或许就藏在作者那句'投资其实非常有趣'里——它把投资从赌博拉回到一场值得投入智慧的长期游戏。适合那些厌倦了追涨杀跌、愿意与自己的贪婪和解的人。
作者简介
伯顿·G.马尔基尔(Burton G.Malkiel),既是杰出的专业投资者,又是造诣精深的学者。他于哈佛大学读完本科和商学院之后,在著名券商史密斯巴尼的投资银行部工作,开始了自己的华尔街之旅。后来,他在普林斯顿大学获得博士学位,并留校任教,曾任普林斯顿大学金融研究中心主任、经济系主任,其间担任过美国总统经济顾问委员会成员,继而在耶鲁大学商学院做了8年的院长。现在,他的学术身份是普林斯顿大学汉华银行经济学讲座教授。
马尔基尔没有囿于学术的象牙塔,而是多年来亲临波谲云诡的华尔街,并一直在多家大型知名公司担任董事,其中包括先锋集团和保德信金融集团。他还持有自己看好的投资品种长达30年,并获得了超出市场的利润。
代表作:《漫步华尔街》《从华尔街到长城》。
AI导读
核心看点
- 批判技术分析与基本面分析,主张市场短期不可预测
- 推荐指数基金定投,强调分散投资以降低风险
- 梳理金融史泡沫案例,提供生命周期投资策略
读者共识
- 投资经典入门必读,语言风趣且道理易懂
- 长期持有低费率指数基金是普通人最佳选择
- 需警惕市场狂热,保持内心强大与独立思考
精彩摘录
- "这里真正关键的一点是,为了获得多样化带来的降低风险这一好处,相关系数并非必须是负数。马科维茨对投资者的钱包做出了伟大贡献,他证明只要不是完全正相关都可以潜在的降低风险。"
- "即便市场之间的相关系数已经上升,市场之间远非完全相关,所以广泛的多样化依然会倾向于降低投资组合的波动性。"
- "有两个神话推动了房地产和股票市场的发展。第一个神话是日本的土地价格永远不会下降,第二个是股票价格只能上升。在日本传统上,一方面几乎是强制性储蓄(compulsive saving),另一方面是普通储蓄的极低回报——利率低于1%,由此产生的大量现金更是为上面两个神话提供了支持。炒股成了一种全民的当务之急。似乎就在一夜之间,日本通勤车上的男性,都不再习以为常地留恋色情漫画书,转而关注股市里的轶闻趣事。据说,英国的每个街角都有一个投注站(或者赌马登记人),而在日本,每一个街角确实都有一家证券经纪公司。野村证券为了吸引知识阶层的投资者,甚至在广告上用了哥白尼和托勒密的头像。这幅广告将野村证券持有的永久"
- "何为愤世嫉俗者?就是知道所有东西的价格却不知任何东西价值的人。"
- "投资需要付出努力,但最重要的是投资实际上非常有趣。与投资界的芸芸众生进行智慧较量,并因此获得资产增值的回报,岂不快哉?仔细打量自己的投资回报,看到回报高于薪酬增长的速度不断积累,不亦乐乎?了解产品和服务的新理念以及金融投资方面的创新,颇为刺激。成功的投资者通常是全面发展的人,他们将天生的好奇心和运用智慧的兴趣融入到赚钱的努力之中。"
- "◆ 前言 >> 一个人承受风险的能力,在很大程度上取决于其年龄以及挣得非投资性收入的能力。 ◆ 第一部分 股票及其价值 >> 成功的投资者通常都是全面发展的人,他们将天生的好奇心和对运用智慧的兴趣融入赚钱的努力之中。 ◆ 第2章 大众疯狂 >> 金融市场具有一种超强禀赋,当增加投机机会的方法存在真实需求时,市场必定会提供这种方法。 >> 这些泡沫公司的投资者并非都相信自己认股的公司的发行方案切实可行。人们“太心知肚明了”,不至于那么轻信。然而,他们信奉“博傻”理论——相信价格总会上涨,买家总会找到,自己总会赚钱。因此,多数投资者认为自己的行为最理性,他们期待着“在上市交易后”,也就是在股票首次"
- "#股票和股票价值 ##第一章 磐石与空中楼阁 简单地买入并持有由某个大型指数包含的全部证券所组成的投资组合,就极有可能胜过由专业人士利用纷繁复杂的分析技术精挑细选出来的证券组合。 “随机游走”(random walk)是指基于过去的表现,无法预测将来的发展步骤和方向。这一术语应用到股市上,则意味着股票价格的短期走势不可预知,意味着投资咨询服务、收益预测和复杂的图表模型全无用处。 磐石理论认为,无论是普通股股票还是不动产,每一种投资工具都具有被称为“内在价值”(intrinsic value)的坚实支柱。“内在价值”可以通过对现状和未来前景的细致分析获得。当市场价格低于(或高于)内在价值磐石时,"
- "证券分析师在各个公司之间不停奔走,虚心请教各位行业专家,得来的信息却是浩如烟海。一些评论家已然指出,总体看来,这些信息一文不值。投资者从正确信息(假设尚未被市场识别)收获的一切,在错误消息上又输得精光,不幸的是,分析师所得到的一些信息,本身就可能是欺骗性的。而且,证券分析师为了搜集信息,浪费了大量的精力,投资者在依据这些信息行事的时候,也付出了高昂的交易费用。更为糟糕的是,即便根据正确的事实,证券分析师算出的未来几年的收益估计值也不正确。信息尽管正确,但是“失之毫厘,谬以千里”,一次错误分析就会令收益和股息增长率的估计值远远偏离真实值。"
目录
用户评论
花大量精力研究个股不如直接购买省时省力的指数基金,长期来看收益率更加可观
为了证明买入持有指数化基金投资策略不可撼动的地位,作者带领我们漫步在美国投资的历史长河中,先后介绍了基本面分析、技术分析、现代投资组合理论、行为金融学理论以及聪明的贝塔等策略长期表现,优点、缺点,并与买入持有指数化策略一一进行了对比,并将现代投资部分理论纳入指数化投资组合中,进一步增强了投资的稳定性和收益。
之前听人讲过好几遍,这次自己读了一遍,果然......几乎没学到新东西。但是,这本书确实很有价值。如果你这辈子只想读一本投资理财类的书,就读这一本吧。
投资理财方法论
前面大半部分都在劝退股票交易的感觉,后面的建议比较有用,偏向于理论和科普性质,没啥实操性,得和其他工具书结合看才能建立体系
了解金融历史
1、职业环境对于自己主题观点有太多的偏见性影响,作者是一个指数基金的董事,对作者的公正性、客观性要加以警惕;2、书中指出了技术分析和基本面分析的弊端所在,使我们使用其中一种方法的投机者有所反思;其次对被动式管理的指数基金的推崇。让人发现动机不纯。
前百分之五十有点收获
求书
收藏