

书籍介绍
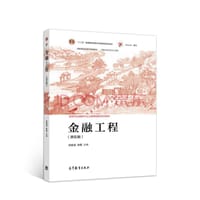
翻开这本书,最先打动人的往往不是那些严密的定价公式,而是它把金融工程从「高冷」拉回到「可感」的能力。郑振龙、陈蓉两位编者的处理方式是:先用远期、期货、互换、期权四大类产品搭建起完整的市场图景,再让无套利定价、期权平价(pcp)、Black-Scholes 模型这些核心工具逐一登场,读者顺着产品逻辑一步步走,容易建立起对衍生品定价的直觉,而非被公式吓退。书中案例生动、讲解深入浅出,配合 B 站课程,被不少金融专业本科生视为本科阶段金融工程课的首选教材。不过它并非完美:部分章节(如第十四章)编排紧凑、阅读吃力,对自学读者是个考验。如果你想要一本把理论与实践打通、能真正理解金融产品设计逻辑的书,它会值得你耐心翻完。
目录
用户评论
我只想说,陈蓉好!漂!酿!这可是素颜......随便化个妆肯定漂亮的不行了。。。。。
郑振龙老师讲得非常好的,本校老师就不敢恭维了。
头秃の又一凶手
拉高平均分,跪求上70T^T
国内最好的教材,睡前睡不着就读两页hh
教材
交易数学理论,领会到了美。然而对交易本身并没多大用!
工具 信用超发





下载
收藏