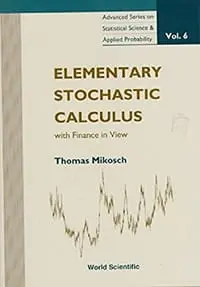
Elementary Stochastic Calculus With Finance in View
出版时间
1999-10-30
ISBN
9789810235437
评分
★★★★★
书籍介绍
Modelling with the Ito integral or stochastic differential equations has become increasingly important in various applied fields, including physics, biology, chemistry and finance. However, stochastic calculus is based on a deep mathematical theory. This text should be suitable for the reader without a deep mathematical background. It seeks to provide an elementary introduction to that area of probability theory, without burdening the reader with a great deal of measure theory. Applications are taken from stochastic finance. In particular, the Black-Scholes option pricing formula is derived.
AI导读
编辑书评
- Mikosch的这本《Elementary Stochastic Calculus》是一次大胆的教学实验,它试图在“数学严谨性”与“金融实用性”之间寻找一条狭窄的中间道路。其真正价值不在于传授完整的随机分析理论,而在于为初学者拆除心理围墙。对于被测度论吓退的金融学子,它是极佳的破冰船。然而,这种简化是有代价的:逻辑链条的断裂使得自学变得艰难,读者往往知其然不知其所以然。它更像是一本高质量的科普综述,而非可独立支撑学位课程的教材。
- 与经典的Shreve《Stochastic Calculus for Finance》相比,Mikosch的书胜在轻量与直观,败在深度与完备。Shreve提供了严密的数学骨架,而Mikosch只给了血肉模糊的轮廓。如果你需要快速了解伊藤引理长什么样、Black-Scholes怎么来的,这本书一天即可读完,性价比极高;但如果你打算从事量化开发或学术研究,请将其作为目录索引,随后立即转向更厚重的经典教材。它值得读,但别指望靠它通关。
核心看点
- 本书核心在于“去测度论化”的随机微积分入门路径。作者Thomas Mikosch刻意避开深奥的实分析背景,试图用初等概率论和直觉构建伊藤积分与随机微分方程(SDE)的认知框架。这种策略旨在降低金融数学的学习门槛,让具备基础微积分知识的读者能直接触及Black-Scholes公式推导等应用层面,而非陷入抽象理论的泥潭。
- 独特的可视化教学风格是另一大看点。与传统纯文本、高密度公式堆砌的教材不同,书中穿插了大量图表以辅助理解布朗运动及随机过程的几何直观。这种图文并茂的方式在同类硬核数学教材中较为罕见,有助于读者建立对“噪声世界”中动态变化的感性认识,弥补了纯代数推导在直觉培养上的不足。
- 明确的金融导向与应用闭环。虽然定位为Elementary,但全书最终落脚于金融衍生品定价。它不仅仅讲数学工具,更强调这些工具如何服务于期权定价模型。对于希望快速从理论过渡到量化金融实务的读者,这本书提供了一条最短路径,尽管其深度仅停留在公式提出与基本推导,缺乏严密的演变过程证明。
读者共识
- 读者普遍认可其“通俗易懂”的定位,但也存在两极分化评价。一部分人赞赏其能将深奥数学简化,适合入门梳理体系;另一部分人则抱怨“懂了的不用看,不懂的看了也迷茫”,认为其简化牺牲了逻辑连贯性,导致自学困难,尤其是对于非数学专业的高年级本科生而言,门槛依然不低。
- 关于书籍深度的共识是:它是一本优秀的“直觉引导手册”,而非严格的“数学教科书”。读者一致指出书中缺少习题练习,公式推导跳跃,需要频繁回翻查找定义。这种碎片化的阅读体验使得它更适合快速浏览建立框架,而不适合精读钻研细节,常被用作进入Shreve等进阶教材前的热身读物。
- 插图丰富是本书被反复提及的特色。多数读者认为图文并茂的形式新颖且有效,帮助理解了抽象概念。然而,也有批评声音指出,虽然形式友好,但在关键的测度变换环节解释不足,缺乏Motivation,导致最后的应用部分显得突兀,未能完美实现从数学直觉到金融应用的平滑过渡。
用户评论
懂了的不用看 不懂的看了也挺迷茫。。
Very easy reading introduction to this subject
很好的入门自学教材,除去最后一章没有看,因为涉及金融学应用,我想等等换一本书再深入了解一下stochastic calculus 和SDE 之后再回过头来读最后一章。因为是elementary只是intuition和公式提出,没有给出更加连贯的演变过程和缺少习题练习,所以需要不断翻回前边找公式。
从数学角度来看这本书是一星,给四星是因为能把这么深的数学写成一本那么简单的书,能够让那么多人读懂,也算够强大了。。。
清華經管院的本科生果然生猛,竟然有大二選這門隨機積分課的。
没读完,看到一半直接去看 Shreve 了。
搬家后整理箱子时一时兴起翻了下最后一章,有点失望,测度变换蜻蜓点水,既没有 Motivation, 又没有直观的理论解释。给了个 Black-Scholes 上的应用,也没有解释为什么要用测度变换。
从6本书里选出来的,比较适合我这种不懂measure theory的人,很elementary,适合入门。
我不是学数学出身,不知道要学懂随机分析到底需要多少高深数学;我的研究方向也不是资产定价,只是想了解一点金融数学使用的基本工具是什么样子的。但是通过读这本书,我大概了解了Ito到底想说些什么东西,“鞅”这个东西到底是个什么玩意儿。这本书做到了。拥有一般本科经济类数学功底的都可以读一下。
其中,第一章千万不要忽略,是理解全书的理论基础。张老师用了半学期讲第一章,后面的三章基本上一节课一章了。——因为思想简单,就是背公式而已。
World Scientific Publishing Company的其他书籍查看全部
 China Reconnects
 China's Omnidirectional Peripheral Diplomacy
 Glassy Materials and Disordered Solids
 Theory of Cortical Plasticity