书籍介绍
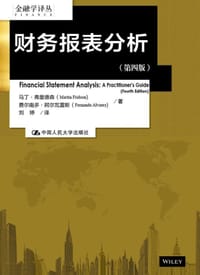
这本书最特别之处,在于它不是教你'如何计算比率',而是教你'如何怀疑报表'。作者站在投资者的立场上,把财务分析当成一场与管理层的博弈:管理层有动机美化数字,而你要做的,是从利润平滑、'大洗澡'、股票回购、盈余管理等手法中,嗅出业绩'太漂亮'背后的破绽。读者反复提到的,正是这种'看到财报背后是什么'的穿透感——它不满足于教会你杜邦分解或ROE的算法,而是追问:这些指标为何会骗人?哪些'合理'操作其实暗藏玄机?正因如此,它更适合有一定基础、带着'去伪存真'目的而来的投资者与分析师,而非零基础入门者。它不是一本让你'读懂'财报的工具书,而是一本让你'看穿'财报的怀疑之书。
作者简介
马丁•弗里德森,世界最大的资产管理公司——法国巴黎投资合伙公司的全球信用策略分析师。凭借在所罗门兄弟、摩根斯坦利和美林经纪公司长达25年的从业经验,他以信用分析和投资策略方面的创新性工作而在业界闻名。弗里德森曾担任固定收益分析师协会总裁、投资管理与研究协会(现为CFA组织)总裁,以及纽约证券分析师协会主席。
费尔南多•阿尔瓦雷斯,现为哥伦比亚大学商学研究生院金融与经济学系兼职副教授,讲授企业财务课程。2003年至2008年,他在纽瓦克和新不伦瑞克罗格斯大学商学院金融与经济学系担任副教授,以及创业计划项目负责人。阿尔瓦雷斯曾在纽约大学斯特恩商学院担任副教授,并曾在巴布森学院担任金融学助理教授。
AI导读
核心看点
- 从识别财务舞弊视角解读报表
- 结合经典理论与重大造假案例
- 提供去伪存真的实用分析工具
读者共识
- 揭露财报背后真相,价值被低估
- 适合投资者识破管理层财务诡计
- 案例生动,但估值章节着墨较少
精彩摘录
- "固定成本相对较高的公司通常具有较高的盈亏平衡水平,即使发生轻微的经济衰退也会使公司的产能利用率降至公司盈利所需水平以下。这种类型的成本结构表现出较大的风险,收益会降低到弥补公司利息费用所需的水平以下。另一方面,如果对于同一家公司,其变动成本较低,那么,伴随着衰退,公司的收益会显著上升。其每一单位的新增销售量对营业收益会产生较大的贡献。"
- "较低的市盈率,基于以下原因认为其可能是合理的: 1、公司利润比其他可比公司更具有周期性。 2、公司盈利曾一度“出人意料”,这会使人怀疑公司对报告结果进行了大量的“盈余管理”。 3、管理层行为反复无常(例如,突然改变公司战略、错误地并购) 每股收益正常化方法:利用最小二乘法进行拟合 可持续增长率:如果每股收益的增长是由留存收益增加之外的因素所带来的,每股收益的增长多数不具有可持续性。 每股收益分解: 资产周转率 * 销售利润率 * 财务杠杆 * 每股账面价值 = 每股收益 销售收入/总资产 * 净利润/销售收入 * 总资产/净值 * 净值/股本 = 净利润/股本 资产周转率、销售利润率、财务杠杆"
- "杜邦公式:资产周转率 * 销售利润率 = 资产收益率(ROA) 销售收入/总资产 * 净利润/销售收入 = 净利润/总资产 修正的杜邦公式: 资产收益率(ROA) * 财务杠杆 = 净资产收益率(ROE) 资产周转率 * 销售利润率 * 财务杠杆 = 净资产收益率(ROE) 销售收入/总资产 * 净利润/销售收入 * 总资产/所有者权益= 净利润/所有者权益 通过提高财务杠杆,从而更加充分地利用债务的税盾效应(tax shield),事实上可以提升公司股票的市场价值。借款利息可以抵税(tax-deductible),而股利不能。 通常,LBO的赢家利用以下方法来获得收益: 1、提高利润率。第一"
- "公司进行利润平滑的原因是因为表面上的稳定增长会获得股票市场投资者的青睐,从而获得比实际情况高的市盈率。"
- "假设某公司季度利润大幅下降,且不能通过可操控项目来平滑。在这种情况下,公司有进行“大洗澡”的动机,因为对于投资者来说,30%的利润下降幅度和20%没有什么差别。这也是确认过时的生产设备、前期不成功并购中所产生的商誉等资产长期损失的合适时机。事实上,企业会大幅冲销这些资产的账面价值,完全超出真实反映原则的要求。在以后期间,它们又可以通过转回这些超额的冲销,人为地稳定报告盈利。"
- "追求利润最大化的管理层会以分界点C为目标。C表示在该信用水平下,会发生应收账款损失,但是新增加客户所带来的利润能抵消该损失,并略有结余。"
- "Z公司过去5年的平均净收益为0.24亿美元,公司的股东权益一直维持在大约3亿美元的水平,假定同期标准普尔400指数内公司的平均收益率为14%。该低利润公司权益真实价值的合理估计应该是使其权益收益率等于当前市场平均水平时的值。 Z公司平均净收益/Z公司权益真实价值=美国公司平均权益收益率 0.24亿美元 /Z公司权益真实价值= 14% Z公司权益真实价值=1.71亿美元"
- "长期负债占资本比的大幅上升及利息倍数的突然下降将增加企业的财务风险,从而市场会降低公司的市盈率倍数。必须关注重组计划所产生的问题,即大额利息支出增加了企业所面临的财务困境风险。"
用户评论
CVA推的读物,翻译的一般。本书内容偏重财务分析时的理念,既然是理念,更适合于有一定财务报表分析基础的读者速读过一遍。建议还是读国内的几本财务分析。
这本教材应该是被低估了
这是一本给投资者看的书,而不是给学会计的人看的书,所以没有得到足够的重视。只有做投资的才会理解为什么作者写了那么多的造假案例,因为读者不同,关注点相差很大。投资者跟管理层之间有着不可调和的矛盾,管理层的目的就是为自已获取更大的利益,而投资者则是要识破这些自私鬼的诡计和手段。这本书就是教你怎么看破造假的,而不是教你怎么做报表,所以根本不适合会计专业的人。
一般吧,主要讲财务造假 好像财务要读国内的?
翻译烂就不说了,表还缺。内容乱写,很不认真。上一版本还有300页,
求书
收藏